Nie każdy pożyczkobiorca zdaje sobie sprawę, że banki i parabanki mają wiele za uszami. Z punktu widzenia prawnego, jako "silniejszy" w relacji pożyczkodawca-pożyczkobiorca, to na nich spoczywa obowiązek, aby umowa i warunki kredytów były zgodne z obowiązującym prawem. Dlatego w ustawie o kredycie konsumenckim istnieje narzędzie, które się nazywa Sankcja Kredytu Darmowego. Jeśli bank lub firma pożyczkowa naruszyły obowiązujące przepisy, możesz skorzystać z SKD i dochodzić swoich praw. Sankcja Kredytu Darmowego jest jednak rozwiązaniem dostępnym tylko w określonych przypadkach. Warto wiedzieć, kiedy można z niej skorzystać i jak wygląda cała procedura.
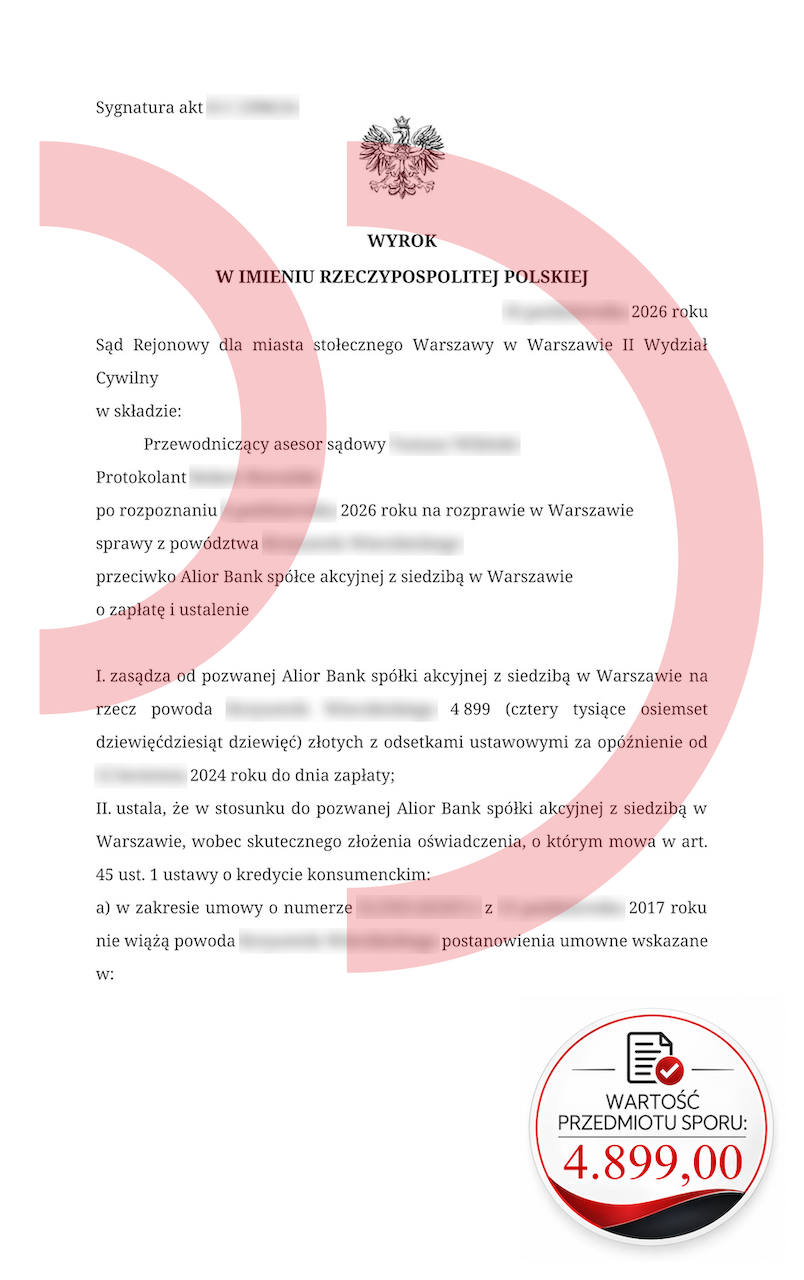
Pozwana: Alior Bank S.A.
Wartość przedmiotu sporu: 4.899,00 zł
Zadanie: Sankcja kredytu darmowego
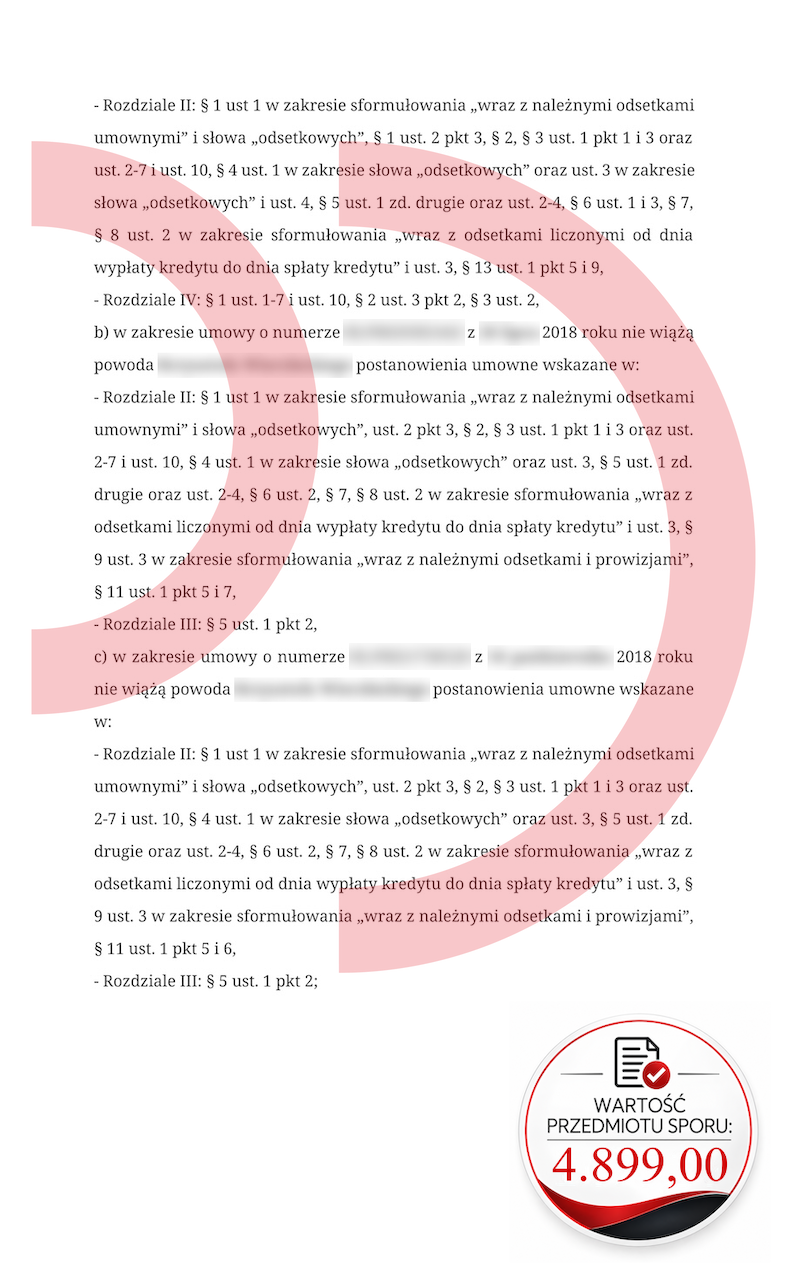
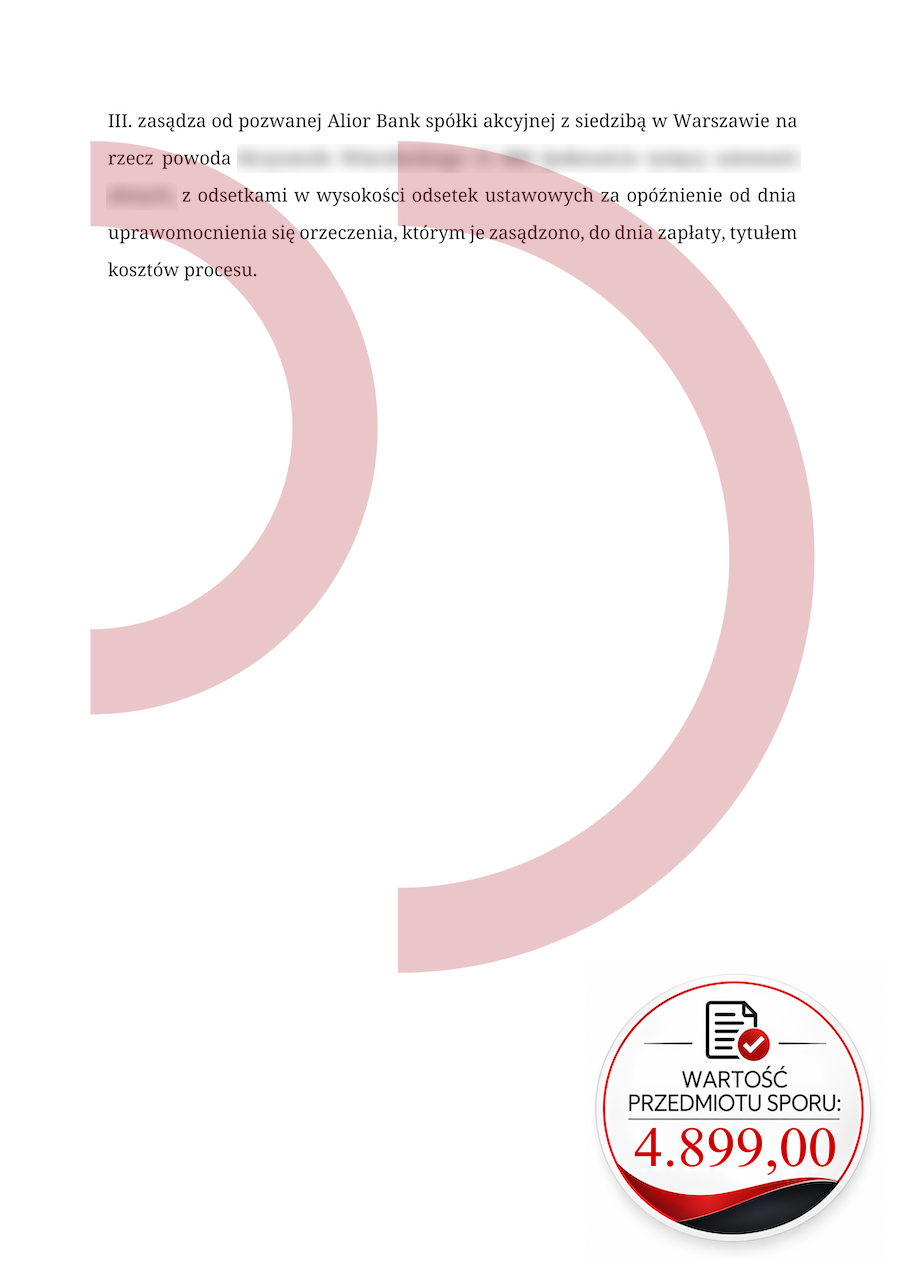
Uzyskany efekt: Zasądzono 4.899,00 zł wraz z odsetkami i kosztami procesu.
Czym jest Sankcja Kredytu Darmowego?
możesz skorzystać z skd
Jeżeli zastanawiasz się, czy możesz skorzystać z SKD, najpierw zapoznamy cię z podstawami tego narzędzia. Sankcja Kredytu Darmowego została uregulowana w ustawie z dnia 12 maja 2011 r. o kredycie konsumenckim. Przepisy te obowiązują od 18 grudnia 2011 roku i mają chronić konsumentów przed naruszeniami popełnianymi przez banki i parabanki. Zastosowanie sankcji oznacza, że konsument spłaca wyłącznie pożyczony kapitał. Bank lub firma pożyczkowa tracą prawo do odsetek, prowizji oraz innych kosztów kredytu. Nie dzieje się tak jednak automatycznie. Najpierw trzeba wykazać, że doszło do naruszenia przepisów. Przykładami błędów może być nieprawidłowo określone RRSO (Rzeczywista Roczna Stopa Oprocentowania), błędnie wyliczona całkowita kwota do zapłaty czy niedopełnienie określonych obowiązków informacyjnych. Dlatego możesz skorzystać z SKD wyłącznie wtedy, gdy analiza umowy wykaże istnienie takich nieprawidłowości.
Możesz skorzystać z SKD pod pewnymi warunkami
Nie każda umowa kredytowa podlega przepisom o sankcji kredytu darmowego. Przepisy dotyczą kredytów i pożyczek konsumenckich objętych ustawą o kredycie konsumenckim. SKD ma zastosowanie do umów zawartych po wejściu w życie ustawy, czyli po 18 grudnia 2011 roku. Ważna jest także wysokość kredytu - kwota pożyczki to maksymalnie 255 550 zł. Bardzo ważne są również terminy. Z sankcji można korzystać zarówno w przypadku kredytów nadal spłacanych, jak i tych już zakończonych. W przypadku spłaconych zobowiązań należy pamiętać, że procedurę trzeba rozpocząć w ciągu 12 miesięcy od dnia całkowitej spłaty. Jeśli twoja umowa spełnia ustawowe warunki, możesz skorzystać z SKD i dochodzić swoich roszczeń.
Samo oświadczenie nie wystarczy
Ustawa o kredycie konsumenckim mówi, że możesz skorzystać z SKD składając odpowiednie oświadczenie, w którym wskażesz błędy kwalifikujące do sankcji. Bank musi się wtedy ustosunkować do twojego dokumentu w określonym czasie. Niestety SKD jest na etapie, gdy ten dokument nie wystarczy. Banki odmawiają i aby mieć szansę na skuteczne dochodzenie swoich praw, należy złożyć pozew w sądzie. Nasza Kancelaria bezpłatnie analizuje umowy kredytowe i pożyczkowe pod kątem możliwości zastosowania Sankcji Kredytu Darmowego. Sprawdzamy, czy występują naruszenia przepisów. Jeżeli analiza wykaże podstawy do działania, tłumaczymy jakie można podjąć kroki i jakie są warunki współpracy. Musisz jednak wiedzieć, że sprawy w sądzie nie przynoszą rozstrzygnięcia szybko. Nie oznacza to jednak, że należy sobie odpuścić i pozwolić bankowi na bezkarne działania.
Jeśli masz pytania zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64, (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: https://web.facebook.com/portaldluznika/
możesz skorzystać z skd
możesz skorzystać z skd
możesz skorzystać z skd