Kilka zbliżających się terminów płatności może skłaniać do poszukiwania jednej niższej raty. Sytuacja staje się bardziej złożona, gdy jednocześnie przychodzi pozew dotyczący jednego ze zobowiązań. Konsolidacja chwilówek ze złym BIKiem a pozew to dwa powiązane tematy, które wymagają jednak osobnej oceny. Nowe finansowanie dotyczy warunków kolejnej umowy i możliwości jej spłacania. Postępowanie sądowe służy natomiast rozstrzygnięciu konkretnego żądania wierzyciela. Nie należy zakładać, że uzyskanie kredytu jest jedyną drogą odpowiedzi na pozew albo że sam wniosek kredytowy zatrzyma sprawę. Połączenie tych zagadnień wymaga przede wszystkim ustalenia, które kwoty są bezsporne, a które trzeba zweryfikować na podstawie dokumentów. Przykład wyroku Eques Debitum z Warszawy pokazuje oddalenie powództwa przy WPS 5 977,30 zł. Nie opisuje jednak historii BIK osoby pozwanej ani jej starań o konsolidację, dlatego tych okoliczności nie przypisujemy uczestnikowi tej sprawy.
Powód: Eques Debitum FIZNFS
Wartość przedmiotu sporu: 5.977,30 zł
Zadanie: Sprzeciw od nakazu zapłaty, obrona procesowa
Uzyskany efekt: Powództwo oddalone w całości, brak odsetek, brak kosztów procesu
Konsolidacja chwilówek ze złym BIKiem a pozew: ocena
konsolidacja chwilówek ze złym bikiem a pozew
Określenie „zły BIK” jest potocznym skrótem, a nie jedną kategorią obejmującą wszystkie sytuacje klientów. Warto sprawdzić, jakie informacje znajdują się w raporcie oraz czy odpowiadają rzeczywistym rozliczeniom. BIK wyjaśnia, że instytucje finansowe korzystają z własnych narzędzi oceny zdolności, które mogą uwzględniać więcej czynników niż dane dostępne w raporcie. Konsolidacja chwilówek ze złym BIKiem a pozew nie sprowadza się więc do jednej liczby lub obietnicy pośrednika. Znaczenie dla decyzji kredytodawcy mogą mieć dochody, istniejące obciążenia i jego własne kryteria. Nie ma podstaw, by gwarantować przyznanie finansowania każdemu zadłużonemu. Konsolidacja chwilówek ze złym BIKiem a pozew wymaga też ostrożnego odróżnienia propozycji handlowej od wiążących warunków umowy. Przed podpisaniem dokumentów ustal pełną kwotę do zapłaty, okres spłaty i koszty dodatkowe. Sama niższa rata nie dowodzi oszczędności, jeżeli zobowiązanie będzie spłacane znacznie dłużej.
Co pokazuje wyrok Eques Debitum z Warszawy
Sąd Rejonowy dla Warszawy-Woli w Warszawie, II Wydział Cywilny, oddalił powództwo Eques Debitum Funduszu Inwestycyjnego Zamkniętego Niestandaryzowanego Funduszu Wierzytelności z siedzibą w Gdańsku. Wartość przedmiotu sporu podana na grafice wynosi 5 977,30 zł. Sentencja przewiduje również zwrot kosztów procesu, w tym kosztów zastępstwa procesowego, na rzecz strony pozwanej, wraz z ustawowymi odsetkami za opóźnienie od prawomocności wyroku. Kwoty kosztów i dane osoby zostały zasłonięte. Temat „konsolidacja chwilówek ze złym BIKiem a pozew” pozwala na tej podstawie wyjaśnić potrzebę sprawdzenia roszczenia przed podejmowaniem kolejnego zobowiązania. Nie znamy uzasadnienia rozstrzygnięcia ani jego prawomocności, więc nie wskazujemy przyczyny oddalenia. Nie ustalamy również na podstawie samej sentencji, czy pierwotna umowa była chwilówką. Konsolidacja chwilówek ze złym BIKiem a pozew jest tutaj zagadnieniem poradnikowym zilustrowanym wynikiem procesu, a nie opisem potwierdzonej sytuacji kredytowej konkretnego klienta. Te granice pozwalają rzetelnie wykorzystać dokument.
Porównanie kosztów i odrębna ocena sporu
Przed decyzją o finansowaniu porównaj miesięczne możliwości budżetu z całkowitym kosztem nowej umowy. Sprawdź, które zobowiązania mają zostać spłacone, komu zostaną przekazane pieniądze i jakie potwierdzenia rozliczenia otrzymasz. Konsolidacja chwilówek ze złym BIKiem a pozew wymaga jednocześnie pilnowania korespondencji sądowej. Rozmowy z pośrednikiem ani oczekiwanie na ofertę nie zwalniają z reakcji na doręczone pismo. Jeśli saldo budzi wątpliwości, przekaż do analizy umowę, historię wpłat i załączniki do pozwu. Gdy żądanie okazuje się zasadne, można rozważać rozwiązania dostosowane do możliwości spłaty, bez przyjmowania rat ponad realny budżet. Konsolidacja chwilówek ze złym BIKiem a pozew powinna prowadzić do świadomego porównania dostępnych działań, a nie do automatycznego podpisania następnej umowy. Dokumenty dotyczące sporu można omówić z Kancelarią Oddłużeniową. Warto wcześniej ustalić zakres konsultacji i jej koszt, aby oddzielić ocenę prawną roszczenia od poszukiwania produktu finansowego.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
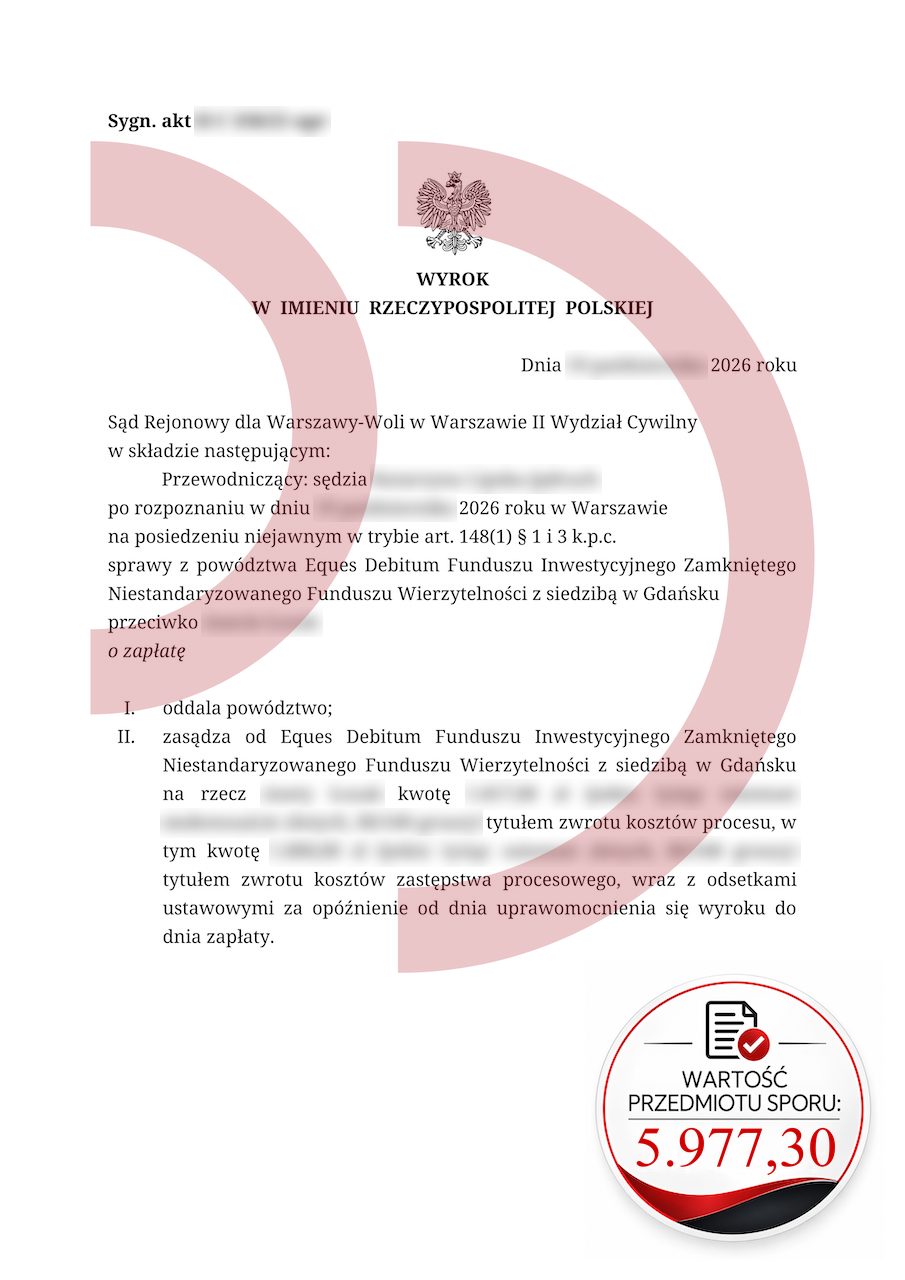
Konsolidacja chwilówek ze złym BIKiem a pozew – Warszawa-Wola, WPS 5 977,30 zł.
Tekst stworzony przy współudziale SI