Gdy rata przestaje mieścić się w miesięcznym budżecie, naturalnym celem staje się zmniejszenie bieżącej płatności. Sytuacja wygląda jednak inaczej, jeśli wierzyciel skierował już do sądu żądanie zapłaty określonej sumy. Obniżenie rat kredytu a kwota pozwu to dwa zagadnienia, które trzeba analizować łącznie, ale nie utożsamiać. Uzgodnienie harmonogramu dotyczy sposobu płatności, natomiast obrona procesowa odnosi się do konkretnego żądania i jego podstaw. Można potrzebować jednego z tych działań albo obu, zależnie od dokumentów. Wyrok w sprawie Axfina Polska przed Sądem Rejonowym Szczecin-Centrum pokazuje oddalenie powództwa przy wartości przedmiotu sporu 25471,15 zł. Nie jest to orzeczenie zmieniające raty. Omawiając obniżenie rat kredytu a kwota pozwu, wyjaśniamy, dlaczego propozycja ugody nie powinna zastępować oceny roszczenia. Pierwszym krokiem jest ustalenie, czy nadal obowiązuje pierwotny harmonogram, czy dochodzona jest już inna kwota, oraz z czego wynika stanowisko wierzyciela.
Powód: Axfina Polska Sp. z o.o.
Wartość przedmiotu sporu: 25.471,15 zł
Zadanie: Sprzeciw od nakazu zapłaty, obrona procesowa
Uzyskany efekt: Powództwo oddalone w całości, brak odsetek, brak kosztów procesu
Obniżenie rat kredytu a kwota pozwu
Obniżenie rat kredytu a kwota pozwu
Prośba o zmianę płatności powinna opierać się na aktualnych dochodach i wydatkach. Pomocne jest wskazanie przyczyny trudności oraz raty możliwej do regularnego regulowania, także w słabszym miesiącu. Obniżenie rat kredytu a kwota pozwu wymaga równocześnie sprawdzenia, czy propozycja obejmuje całość dochodzonej należności, odsetki i koszty, czy tylko wybrane pozycje. Nie wystarczy zobaczyć niższej liczby obok słowa „rata”. Dłuższa spłata może oznaczać większą sumę płatności, a naruszenie ugody może wywołać skutki opisane w jej treści. W odniesieniu do kredytu bankowego przepisy przewidują procedurę restrukturyzacji związaną z oceną sytuacji kredytobiorcy, opisaną w art. 75c Prawa bankowego. Nie oznacza to automatycznej zgody na każdą proponowaną ratę ani możliwości stosowania tej procedury identycznie wobec każdego podmiotu. Analizując obniżenie rat kredytu a kwota pozwu, trzeba ustalić rodzaj umowy i wierzyciela. Warunki rozwiązania powinny wynikać z dokumentów, a nie tylko z telefonicznej deklaracji.
Axfina Polska: oddalenie żądania w Szczecinie
Załączony dokument pochodzi z Sądu Rejonowego Szczecin-Centrum w Szczecinie, III Wydziału Cywilnego. Powodem była Axfina Polska spółka z ograniczoną odpowiedzialnością z siedzibą we Wrocławiu. Sąd oddalił powództwo i zasądził od powoda na rzecz pozwanego zwrot kosztów procesu, z odsetkami ustawowymi za opóźnienie od uprawomocnienia się orzeczenia do zapłaty. Wysokość kosztów oraz dane pozwanego zostały zamazane. Obniżenie rat kredytu a kwota pozwu stanowi kontekst poradnika, lecz sentencja nie potwierdza prowadzenia rozmów o ratach. Nie pokazuje również uzasadnienia ani informacji o prawomocności. Nie ma zatem podstaw do twierdzenia, że sąd ustalił konkretną wadę umowy, przedawnienie lub nieprawidłowość cesji. Zestawienie „obniżenie rat kredytu a kwota pozwu” pomaga natomiast odróżnić dwa rodzaje efektów: zmianę warunków zapłaty i oddalenie żądania w procesie. W tej sprawie widoczny jest drugi z nich. Nie można przedstawiać tego wyroku jako dowodu uzyskania niższej raty lub nowego harmonogramu.
Przygotuj dwa osobne plany działania
Jeśli otrzymałeś dokument z sądu, najpierw zapisz datę doręczenia i sprawdź pouczenie. Ustal, czy chodzi o pozew, nakaz zapłaty czy inne pismo, ponieważ sposób reakcji zależy od etapu sprawy. Obniżenie rat kredytu a kwota pozwu nie powinno prowadzić do wyboru między rozmową z wierzycielem a pilnowaniem procesu. Negocjacje i działania sądowe mogą wymagać równoległej uwagi. Przygotuj zestawienie wpłat, umowę i korespondencję dotyczącą salda, a osobno realistyczny budżet pokazujący możliwości płatnicze. Nie zakładaj, że złożenie propozycji ratalnej automatycznie zatrzyma postępowanie. Przed podpisaniem ugody sprawdź jej wpływ na spór, koszty i dalsze naliczanie odsetek. W Kancelarii Oddłużeniowej można omówić zarówno ocenę roszczenia, jak i możliwy zakres negocjacji. Celem powinien być plan dopasowany do dokumentów oraz finansów, bez obietnicy identycznego wyniku jak w opisywanej sprawie. Dobrze rozdzielone działania ułatwiają pilnowanie terminów i świadome porównanie konsekwencji obrony, ugody oraz dobrowolnej spłaty.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
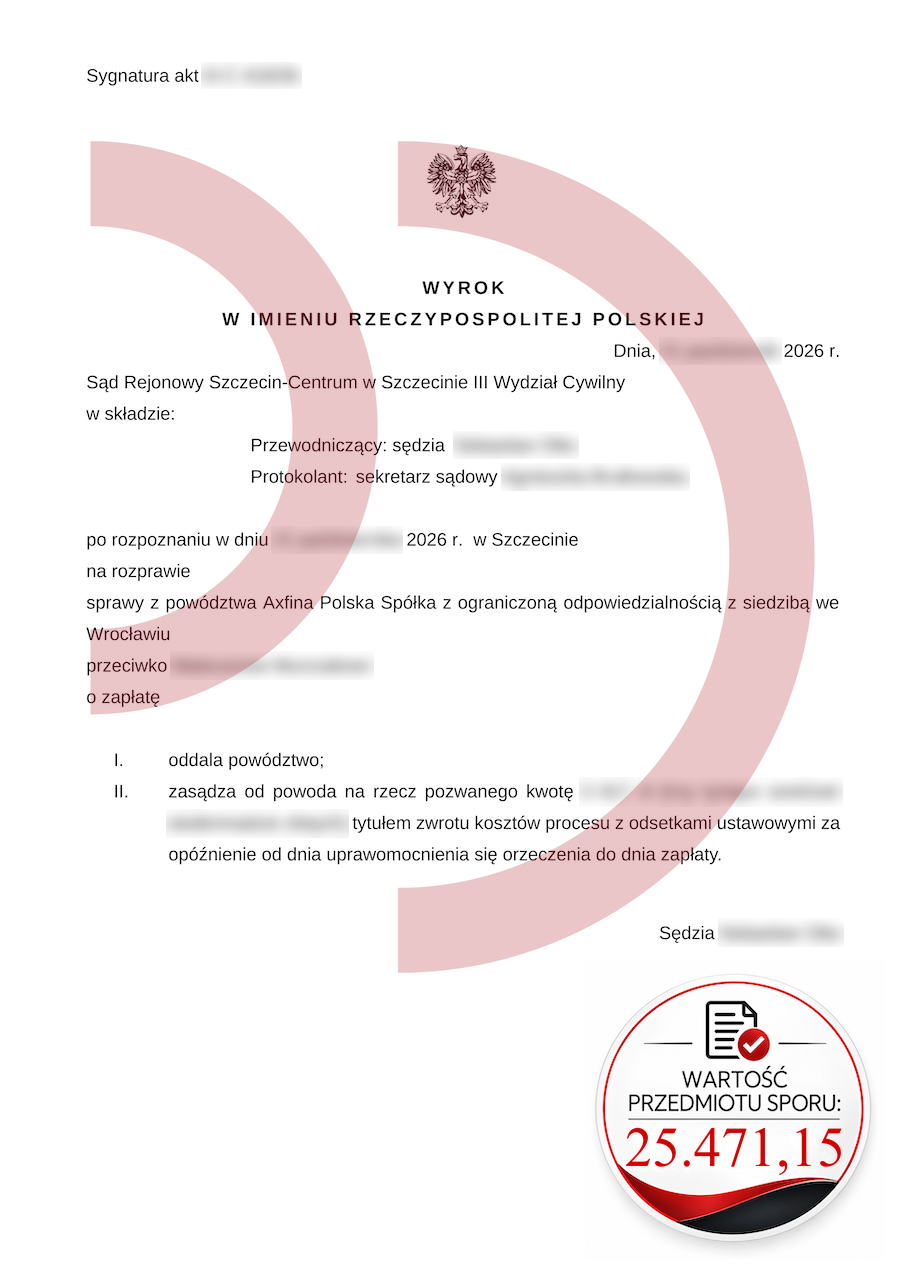
Obniżenie rat kredytu a kwota pozwu – Szczecin-Centrum, WPS 25 471,15 zł.
Tekst stworzony przy współudziale SI