Kolejna ugoda z Hoist pozwoliła rozłożyć duże zadłużenie klienta Kancelarii Oddłużeniowej na 36 miesięcznych płatności. Saldo wskazane w porozumieniu wynosiło 54 396,37 zł, a uzgodniony harmonogram obejmuje 35 rat po 1 752 zł oraz ostatnią ratę 350,06 zł. Przy zobowiązaniu tej wysokości możliwość stopniowej spłaty ma konkretne znaczenie: klient zyskuje czas, zna terminy wpłat i może uwzględnić stałą ratę w domowym budżecie. Przedstawiamy warunki umowy z 17 sierpnia 2026 r. oraz korzyści, które daje jej prawidłowe wykonywanie. Kolejna ugoda z Hoist określa również koszt rozłożenia długu na raty i konsekwencje naruszenia harmonogramu. Dzięki temu można ocenić zarówno uzyskaną możliwość spłaty, jak i obowiązki związane z porozumieniem.
Wierzyciel: Hoist I Niestandaryzowany Fundusz Inwestycyjny Zamknięty Wierzytelności
Podmiot reprezentujący wierzyciela: Hoist Polska sp. z o.o.
Zadanie: Uzgodnienie ratalnej spłaty dużego zadłużenia
Uzyskany efekt: 35 rat po 1 752 zł i ostatnia rata 350,06 zł; harmonogram do 31 lipca 2029 r., łącznie 61 670,06 zł z uwzględnionymi odsetkami.
Kolejna ugoda z Hoist – dlaczego potrzebny był plan spłaty?
Kolejna ugoda z Hoist
Zobowiązanie powstało na tle umowy zawartej z Alior Bankiem 5 października 2020 r. Wierzytelność trafiła następnie do funduszu Hoist I na podstawie umowy przelewu z 2 czerwca 2026 r. Kolejna ugoda z Hoist porządkuje zasady zapłaty należności, którą w dokumencie określono jako wymagalną. Dla klienta Kancelarii oznacza to możliwość regulowania dużego długu według uzgodnionych terminów, bez konieczności zgromadzenia całej sumy jednorazowo przy prawidłowym wykonywaniu porozumienia. To właśnie czas na spłatę jest podstawową korzyścią w tej sprawie. Z góry określona kwota kolejnych rat pozwala zaplanować wydatki na mieszkanie, żywność i pozostałe zobowiązania. Kolejna ugoda z Hoist wyznacza także termin ostatniej płatności, dzięki czemu klient ma konkretny cel i może śledzić postęp spłaty. Przy tak znacznym zadłużeniu przewidywalność miesięcznych obciążeń ułatwia porządkowanie finansów i ogranicza niepewność co do wysokości najbliższej wpłaty. Rezultatem porozumienia jest uzgodniony harmonogram; jego realizacja wymaga dalszej systematycznej spłaty.
Jakie kwoty i terminy przewiduje kolejna ugoda z Hoist?
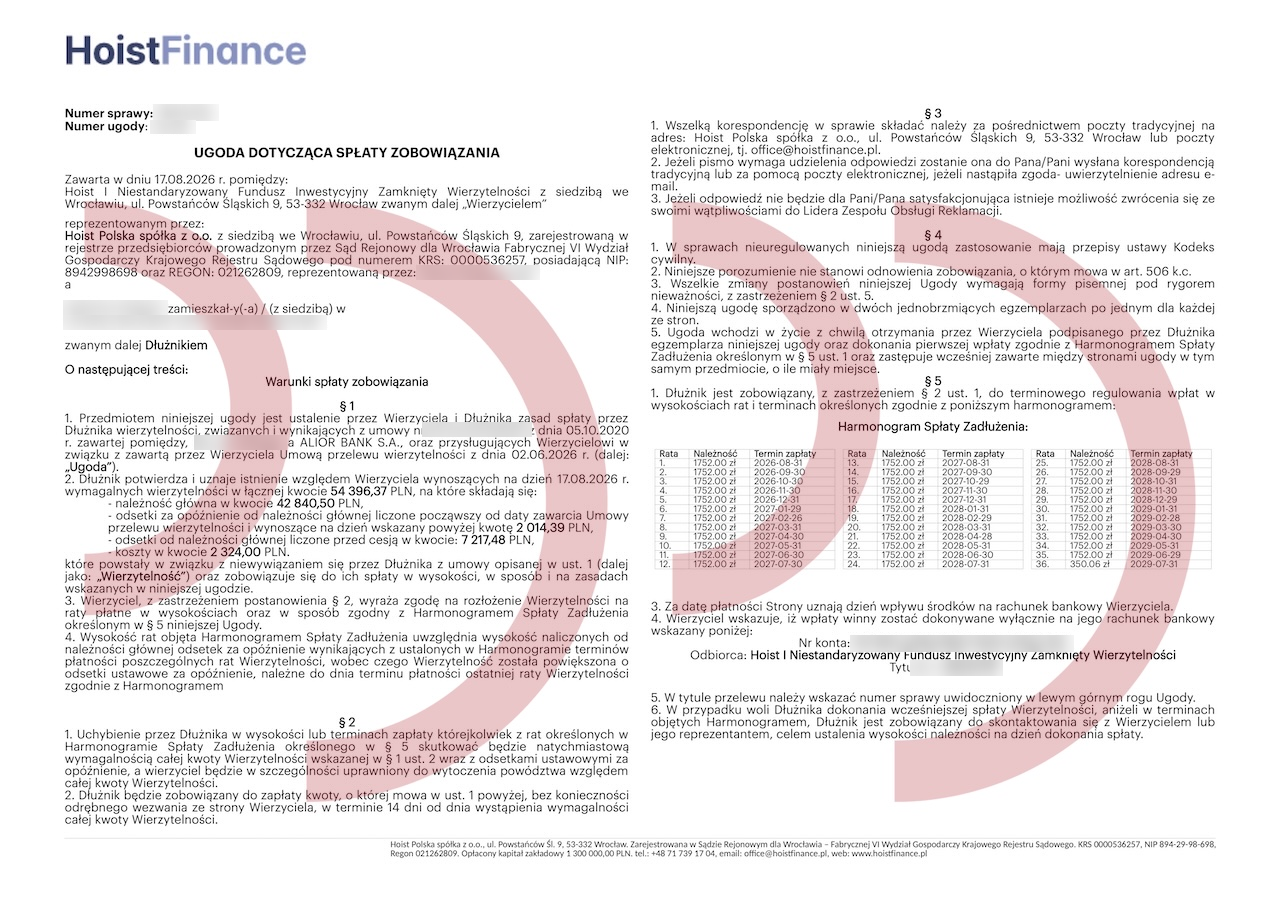
Na dzień zawarcia umowy wskazano saldo 54 396,37 zł. Obejmuje ono należność główną 42 840,50 zł, odsetki za opóźnienie naliczone od cesji w kwocie 2 014,39 zł, odsetki naliczone przed cesją w wysokości 7 217,48 zł oraz koszty 2 324,00 zł. Kolejna ugoda z Hoist zawiera pełny harmonogram: pierwsza rata 1 752 zł przypadała na 31 sierpnia 2026 r., kolejne płatności przewidziano co miesiąc, a ostatnią ratę 350,06 zł na 31 lipca 2029 r. Łącznie 35 rat po 1 752 zł i rata końcowa dają 61 670,06 zł. Suma ta jest o 7 273,69 zł wyższa od salda z dnia zawarcia porozumienia. Zgodnie z paragrafem pierwszym harmonogram uwzględnia odsetki ustawowe za opóźnienie naliczone do terminu ostatniej raty. Kolejna ugoda z Hoist daje więc możliwość rozłożenia płatności w czasie przy określonym w dokumencie koszcie. Stała wysokość pierwszych 35 rat ułatwia planowanie, a niewielka rata końcowa ogranicza obciążenie w ostatnim miesiącu. Umowa przewiduje także możliwość wcześniejszej spłaty po kontakcie z wierzycielem lub jego reprezentantem w celu ustalenia aktualnej kwoty do zapłaty. Nie należy zatem automatycznie przyjmować sumy wszystkich przyszłych rat jako kwoty wcześniejszego rozliczenia.
Co klient zyskuje i jak utrzymać warunki porozumienia?
Kolejna ugoda z Hoist daje klientowi Kancelarii jasny plan działania: znaną liczbę płatności, ustalone kwoty oraz perspektywę zakończenia spłaty w lipcu 2029 r. Korzyści te zależą od przestrzegania umowy. Porozumienie wskazuje, że wchodzi w życie po otrzymaniu przez wierzyciela podpisanego egzemplarza i dokonaniu pierwszej wpłaty zgodnie z harmonogramem. Za datę zapłaty uznaje dzień wpływu pieniędzy na rachunek wierzyciela, dlatego przelew trzeba zlecić z odpowiednim wyprzedzeniem. Terminy poszczególnych rat różnią się zależnie od miesiąca i należy sprawdzać je w tabeli. Kolejna ugoda z Hoist przewiduje, że uchybienie wysokości lub terminowi którejkolwiek raty skutkuje natychmiastową wymagalnością zadłużenia wraz z odsetkami ustawowymi za opóźnienie. W takim przypadku dokument określa obowiązek zapłaty w ciągu 14 dni bez odrębnego wezwania oraz możliwość wystąpienia przez wierzyciela z pozwem. Zmiany ustaleń wymagają formy pisemnej. Dla klienta praktycznym wsparciem jest regularna kontrola terminów, zachowywanie potwierdzeń wpłat i szybka reakcja na trudności z płatnością. Dział negocjacji Kancelarii Oddłużeniowej pomaga analizować warunki porozumień, aby plan spłaty odpowiadał możliwościom osoby zadłużonej. W tej sprawie najważniejszym efektem jest rozłożenie znacznego zobowiązania na przewidywalne raty i stworzenie warunków do jego stopniowego uregulowania.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
Kolejna ugoda z Hoist z 17 sierpnia 2026 r.