Sprzedaż długu potrafi wprowadzić zamieszanie: bank przestaje wysyłać pisma, pojawia się fundusz, a w sądzie nadal toczy się sprawa. W takiej sytuacji cofnięcie pozwu przez bank po cesji może wyglądać jak definitywne zakończenie problemu. Znaczenie tej czynności zależy jednak od treści oświadczenia, etapu postępowania i rozstrzygnięcia sądu. Trzeba ustalić, czy chodzi o całe żądanie, czy tylko jego część, oraz czy wierzyciel zrzekł się roszczenia. Samo zawiadomienie o sprzedaży wierzytelności nie zastępuje dokumentów procesowych. Cofnięcie pozwu przez bank po cesji warto więc oceniać na podstawie akt, a nie telefonicznego zapewnienia konsultanta. Zachowaj korespondencję z obu instytucji, aby można było porównać kwoty i chronologię zdarzeń. To szczególnie ważne, gdy nowy wierzyciel równolegle proponuje ugodę albo domaga się zapłaty na inny rachunek.
Powód: Eques Debitum FIZNFS
Wartość przedmiotu sporu: 13.453,00 zł
Zadanie: Sprzeciw od nakazu zapłaty, obrona procesowa
Uzyskany efekt: Powództwo oddalone w całości, brak odsetek, brak kosztów procesu
Cofnięcie pozwu przez bank po cesji – co sprawdzić?
Cofnięcie pozwu przez bank po cesji
Najważniejsze pytanie brzmi: co dokładnie zakończono i wobec kogo? Artykuły 203 i 355 Kodeksu postępowania cywilnego regulują cofnięcie pozwu oraz umorzenie postępowania. Cofnięcie pozwu przez bank po cesji nie jest wyrokiem oddalającym żądanie. Nie należy również utożsamiać go automatycznie z umorzeniem długu. Dla dalszych działań znaczenie ma ewentualne zrzeczenie się roszczenia, skuteczność cofnięcia i treść orzeczenia. Osobnej analizy wymaga rozliczenie kosztów poniesionych przez pozwanego. Nie warto zakładać, że sąd zwróci każdą wydaną kwotę bez odpowiedniego wniosku i podstaw. Jeżeli analizujesz cofnięcie pozwu przez bank po cesji, pokaż prawnikowi także dokumenty nabywcy wierzytelności. Pozwoli to sprawdzić, czy nowe żądanie dotyczy tej samej należności i jak łączy się z dotychczasowym procesem. Rozmowy ugodowe nie zastępują reagowania na pisma z sądu ani pilnowania wskazanych terminów.
Eques Debitum w Jastrzębiu-Zdroju: dwa różne rozstrzygnięcia
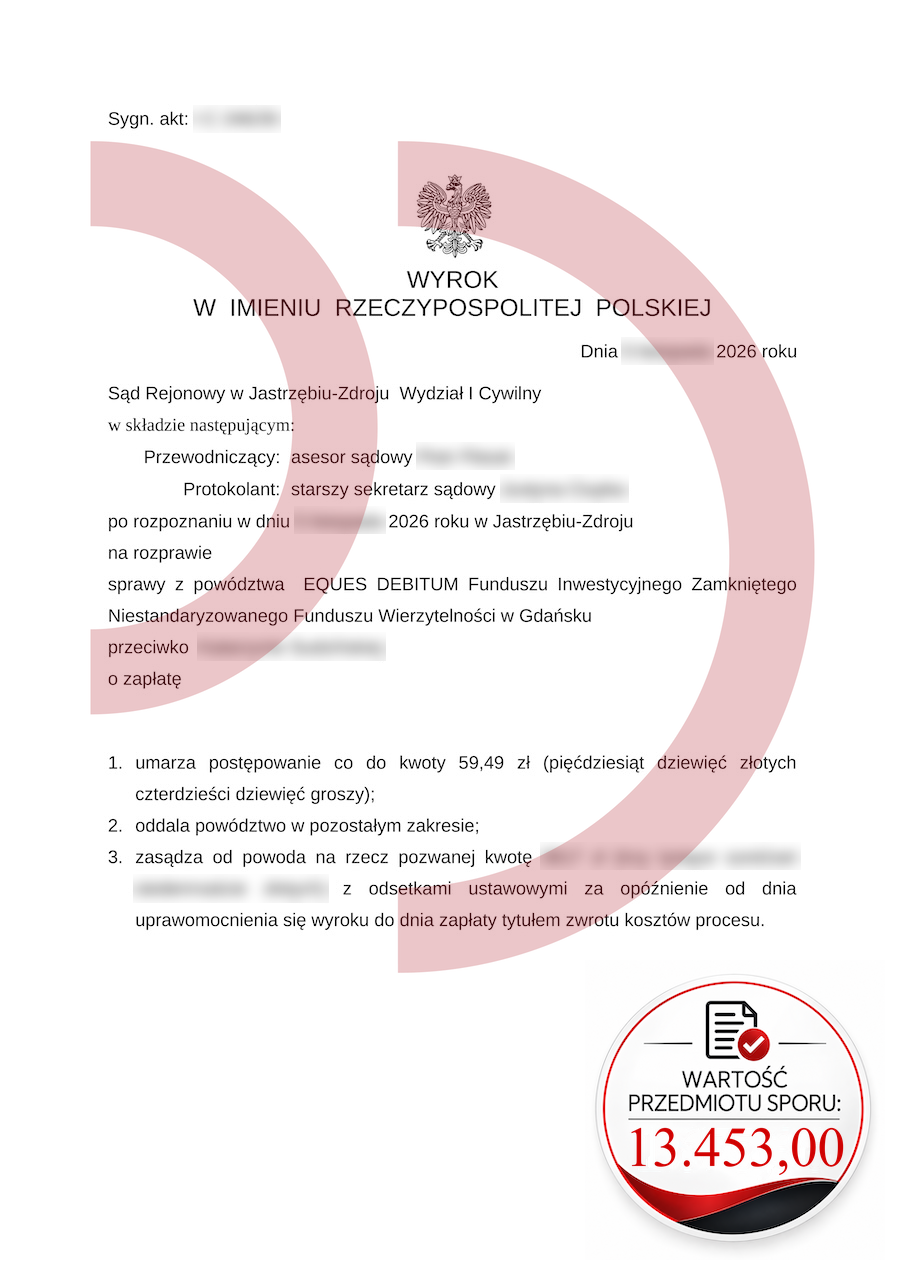
Załączony wyrok Sądu Rejonowego w Jastrzębiu-Zdroju, Wydziału I Cywilnego, pokazuje, dlaczego należy czytać każdy punkt sentencji. Sąd umorzył postępowanie co do 59,49 zł, oddalił powództwo w pozostałym zakresie i zasądził od funduszu zwrot kosztów procesu na rzecz pozwanej. Wartość sporu oznaczona na grafice wynosi 13.453,00 zł. To sprawa przeciwko pozwanej z powództwa funduszu, a nie przykład potwierdzający cofnięcie pozwu przez bank po cesji. Widoczna sentencja nie ujawnia przyczyny częściowego umorzenia ani podstaw oddalenia. Nie pozwala też ustalić, czy wierzytelność pochodziła z banku. Przykład pomaga zrozumieć różnice między rozstrzygnięciami, lecz nie uzasadnia dopisywania historii postępowania. Gdy interesuje Cię cofnięcie pozwu przez bank po cesji, właśnie takie rozróżnienie chroni przed błędnym wnioskiem, że każda zakończona sprawa ma identyczne skutki. Załącznik nie potwierdza prawomocności wyroku.
Pomoc Kancelarii Oddłużeniowej Portal Dłużnika
Kancelaria Oddłużeniowa Portal Dłużnika może pomóc uporządkować dokumenty oraz ocenić możliwe dalsze działania. Konsultacja dotycząca zagadnienia cofnięcie pozwu przez bank po cesji powinna obejmować pozew, oświadczenia stron, orzeczenia i zawiadomienia o zmianie wierzyciela. Przygotuj również dowody wpłat, ponieważ mają znaczenie dla porównania salda i oceny późniejszych żądań. Warto wcześniej ustalić zakres zlecenia, wynagrodzenie i sposób przekazywania informacji o sprawie. Rozsądny plan uwzględnia zarówno obronę procesową, jak i możliwość rozmów z wierzycielem, jeżeli odpowiadają Twojej sytuacji. Cofnięcie pozwu przez bank po cesji nie powinno być powodem do wyrzucenia dokumentów lub ignorowania kolejnej przesyłki. Przekaż sprawę do analizy, zaznaczając, jakie pisma otrzymałeś ostatnio i kiedy upływa termin odpowiedzi. Dzięki temu konsultacja może dotyczyć konkretnych decyzji, zamiast opierać się na domysłach o znaczeniu pojedynczego zdania. Zachowaj też dowody doręczenia i kopie wysłanych pism. Po zakończeniu postępowania mogą pomóc wyjaśnić zakres rozstrzygnięcia, rozliczenie kosztów oraz to, czy późniejsza korespondencja rzeczywiście odnosi się do tej samej sprawy.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
Cofnięcie pozwu przez bank po cesji – porównanie rozstrzygnięć
Tekst stworzony przy współudziale SI