Propozycja zastąpienia kilku płatności jedną ratą brzmi uspokajająco, zwłaszcza gdy kolejne wiadomości przypominają o zaległościach. Zanim jednak podpiszesz nową umowę, sprawdź, za co dokładnie masz zapłacić. Kredyt na spłatę długów a sporne saldo to zagadnienie dotyczące nie tylko wysokości raty, lecz także jakości danych, na których opiera się cała decyzja. Jeśli część wpłat nie została wyjaśniona albo nie rozumiesz naliczonych kosztów, nowy przelew nie rozwiąże tych wątpliwości. Może natomiast stworzyć następny obowiązek spłaty. W sprawie Wonga.pl przed sądem w Trzebnicy powództwo oddalono, choć wartość przedmiotu sporu wskazana na grafice wynosiła 9953,84 zł. Nie znamy przyczyn tego rozstrzygnięcia, dlatego nie twierdzimy, że dotyczyło błędu w saldzie. Kredyt na spłatę długów a sporne saldo omawiamy jako problem decyzyjny, a wyrok stanowi przykład odróżnienia kwoty żądanej od wyniku procesu. Własną sytuację trzeba ocenić na podstawie własnych dokumentów.
Powód: Wonga pl Sp. z o.o.
Wartość przedmiotu sporu: 9.953,84 zł
Zadanie: Sprzeciw od nakazu zapłaty, obrona procesowa
Uzyskany efekt: Powództwo oddalone w całości, brak odsetek, brak kosztów procesu
Kredyt na spłatę długów a sporne saldo
kredyt na spłatę długów a sporne saldo
Zestawienie zobowiązań powinno pokazywać, jaka kwota stanowi kapitał, jaka odsetki, a jaka pozostałe koszty. Ważna jest również data, na którą sporządzono rozliczenie, ponieważ niektóre pozycje mogą zmieniać się z upływem czasu. Kredyt na spłatę długów a sporne saldo wymaga porównania takiego zestawienia z umową, harmonogramem i potwierdzeniami faktycznych płatności. Warto wyjaśnić, czy wcześniejszy przelew zaliczono zgodnie z właściwymi zasadami i czy analizowane pisma dotyczą tego samego zobowiązania. Samo zakwestionowanie kwoty przez dłużnika nie przesądza jeszcze, że wierzyciel nie ma racji. Powinno prowadzić do wskazania konkretnej niezgodności, a następnie uzyskania wyjaśnienia. Rozważając kredyt na spłatę długów a sporne saldo, nie pomijaj też skutków podpisywanej ugody lub oświadczenia. Dokument może zawierać więcej niż nowy termin płatności. Przeczytaj jego całość i ustal, jak określono należność, odsetki oraz konsekwencje opóźnienia. Niejasności warto wyjaśnić przed podpisem, kiedy nadal można świadomie ocenić proponowane warunki.
Wonga w Trzebnicy: czego dowodzi sentencja
Sąd Rejonowy w Trzebnicy, I Wydział Cywilny, rozpoznawał sprawę z powództwa Wonga.pl spółki z ograniczoną odpowiedzialnością z siedzibą w Warszawie. Oddalił powództwo oraz zasądził od strony powodowej na rzecz pozwanej zwrot kosztów procesu. Przyznał również ustawowe odsetki za opóźnienie od tych kosztów, liczone od uprawomocnienia się wyroku do dnia zapłaty. Kwota kosztów i dane pozwanej są zamazane. Kredyt na spłatę długów a sporne saldo nie jest opisem ustalonej historii finansowej pozwanej: skan nie informuje, czy rozważała ona nowy kredyt. Nie ujawnia też uzasadnienia, konkretnych zarzutów ani potwierdzenia prawomocności. Nie można więc przypisywać sądowi ustalenia nieważności umowy, przedawnienia czy wadliwych rozliczeń. Temat „kredyt na spłatę długów a sporne saldo” pozwala natomiast pokazać, że wynik sporu wymaga odrębnej analizy od decyzji o pozyskaniu pieniędzy. Korzystne rozstrzygnięcie w jednej sprawie nie zastępuje oceny ryzyka innego pozwu.
Porównaj koszt finansowania z realnym budżetem
Po wyjaśnieniu rozliczeń porównaj całkowitą kwotę do zapłaty w nowej umowie z kosztami pozostałych dostępnych rozwiązań. Niższa miesięczna rata może wynikać z dłuższego okresu finansowania, co nie musi oznaczać mniejszego kosztu całkowitego. Sprawdź prowizję, wymagane usługi dodatkowe oraz zasady zmiany oprocentowania. Kredyt na spłatę długów a sporne saldo powinien prowadzić do decyzji opartej na liczbach, a nie na samej obietnicy ulgi w następnym miesiącu. Budżet musi uwzględniać utrzymanie mieszkania, żywność i wydatki nieregularne, zamiast zakładać przeznaczenie każdej wolnej złotówki na ratę. Jeśli toczy się proces, pamiętaj, że szukanie finansowania nie zatrzymuje terminów sądowych. Zachowaj doręczone pisma i ustal właściwą reakcję niezależnie od rozmów z bankiem. Konsultacja w Kancelarii Oddłużeniowej może pomóc ocenić dokumenty i zakres dostępnej obrony lub negocjacji. Nowe finansowanie warto rozpatrywać jako jedną z możliwości, dopiero po zrozumieniu kwoty, którą rzeczywiście trzeba rozliczyć.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
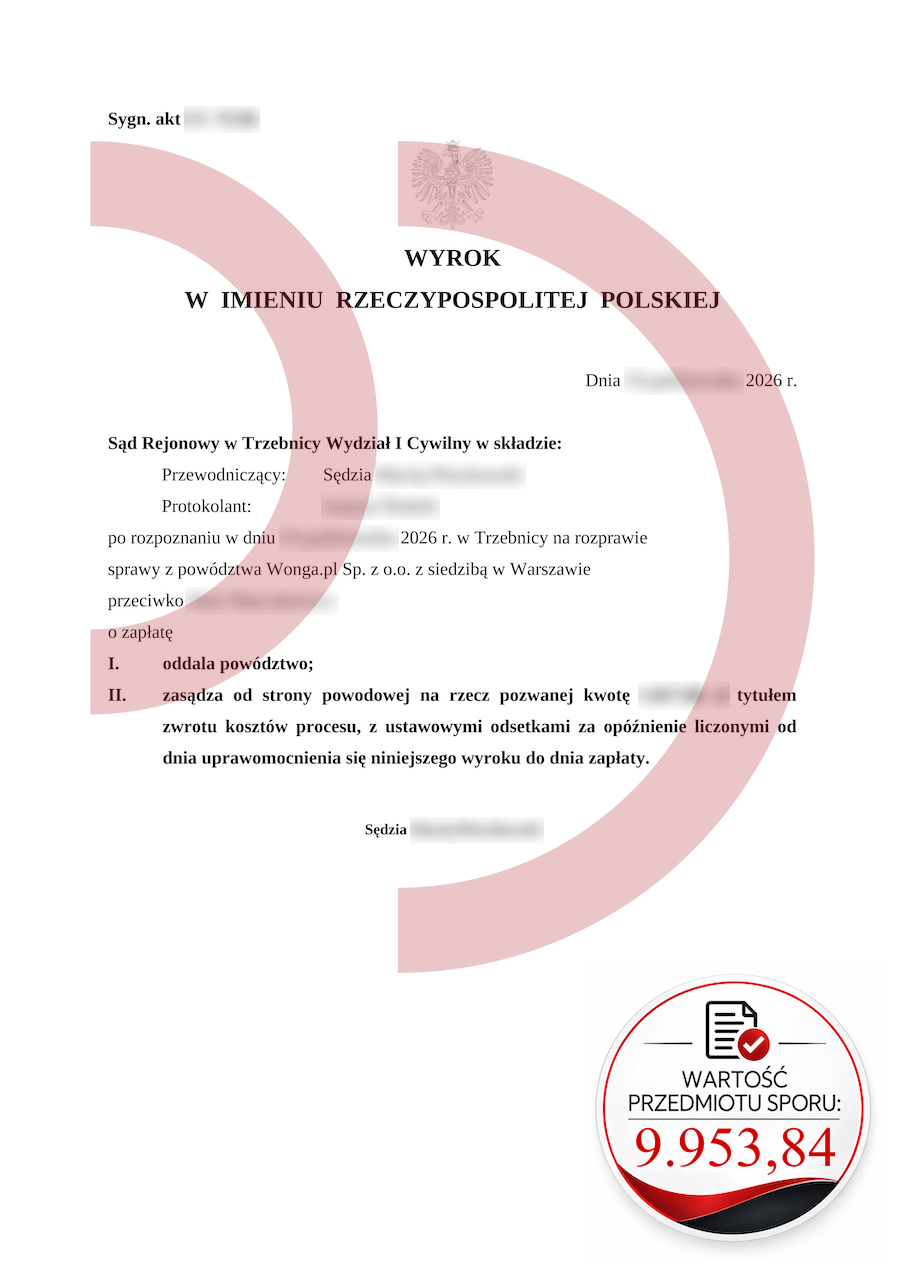
Kredyt na spłatę długów a sporne saldo – Trzebnica, WPS 9 953,84 zł.
Tekst stworzony przy współudziale SI