Ugoda z Myntro to kolejny przykład porozumienia, które pozwala rozłożyć zadłużenie na miesięczne wpłaty. Dokument dotyczący naszego klienta wskazuje saldo 5 673,30 zł oraz harmonogram obejmujący szesnaście rat po 350,00 zł i ostatnią ratę wyrównawczą. Osoba zadłużona zyskuje czas oraz uporządkowany sposób spłaty, zamiast konieczności jednorazowego zebrania całej kwoty. Także po sprawie sądowej warto sprawdzić możliwość polubownego rozwiązania problemu. Jeśli potrzebujesz wsparcia w ocenie swojej sytuacji i rozmowach z wierzycielem, Kancelaria pozostaje do dyspozycji.
Wierzyciel: Myntro Capital IV AG.
Pełnomocnik wierzyciela: Myntro Collect Sp. z o.o.
Zadanie: ustalenie warunków dobrowolnej spłaty zadłużenia w ratach.
Uzyskany efekt: harmonogram siedemnastu wpłat, w tym szesnastu rat po 350,00 zł, oraz możliwość wcześniejszej spłaty.
Ugoda z Myntro – zadłużenie rozłożone w czasie
Ugoda z Myntro
Wierzycielem wskazanym w dokumencie jest Myntro Capital IV AG, reprezentowany przez Myntro Collect Sp. z o.o. Zobowiązanie wynika z umowy zawartej pierwotnie z PrimaStar Sp. z o.o. Na podane saldo składają się 2 872,70 zł kapitału, 1 957,78 zł odsetek oraz 842,82 zł kosztów. Ugoda z Myntro obejmuje zatem ustalenie sposobu spłaty całego wskazanego zadłużenia. Dokument nie przewiduje umorzenia jego części. Korzyścią dla klienta jest zgoda na regularne raty, które pozwalają rozłożyć obciążenie domowego budżetu na dłuższy okres.
Ugoda z Myntro zawiera miesięczny plan spłat obejmujący lata 2026–2027. Pierwszych szesnaście wpłat wynosi po 350,00 zł, a przy ostatniej harmonogram podaje 73,30 zł. Suma tych pozycji to 5 673,30 zł. Jednocześnie umowa przewiduje dalsze odsetki do dnia spłaty i określa ostatnią ratę jako wyrównawczą. Nie należy więc traktować sumy z tabeli jako gwarantowanej kwoty całkowitego rozliczenia bez dodatkowych odsetek. Przed końcową wpłatą trzeba uzyskać od wierzyciela aktualne rozliczenie, aby ustalić kwotę potrzebną do zamknięcia zobowiązania.
Jakie możliwości i obowiązki daje porozumienie?
Ugoda z Myntro dopuszcza wcześniejszą spłatę całości albo części zobowiązania w dowolnym momencie. Pełne wcześniejsze uregulowanie zadłużenia zgodnie z umową ma wyczerpać roszczenia wierzyciela. W przypadku nadpłaty częściowej środki zaliczane są na ostatnią ratę według harmonogramu, co nie zwalnia z opłacenia następnej raty w jej terminie. To istotna wskazówka dla osoby, która chce przeznaczyć dodatkowe środki na szybsze uporządkowanie długu. Ugoda z Myntro pozwala taką spłatę zaplanować, pod warunkiem uwzględnienia zasad rozliczania wpłat i odsetek.
Terminowość pozostaje podstawowym warunkiem utrzymania porozumienia. Brak wpłaty lub opóźnienie w zapłacie którejkolwiek raty może zgodnie z dokumentem skutkować wypowiedzeniem ugody bez dodatkowego wezwania i natychmiastową wymagalnością całego zadłużenia. Dlatego przed przyjęciem harmonogramu trzeba zestawić wysokość rat z bieżącymi kosztami życia. Ugoda z Myntro powinna być planem możliwym do wykonania przez kolejne miesiące. Warto zachowywać potwierdzenia przelewów, kontrolować saldo i sprawdzać, czy wpłaty zostały prawidłowo przypisane do sprawy.
Także po sądzie warto szukać rozwiązania
Nawet zakończona sprawa sądowa nie musi przekreślać możliwości porozumienia z wierzycielem. Po wyroku również można podejmować rozmowy o dobrowolnej spłacie w ratach i szukać pozytywnego wyjścia z zadłużenia. Ugoda z Myntro pokazuje, na czym w praktyce może polegać uzgodnienie sposobu spłaty z wierzycielem. Nie zawsze spór w sądzie jest zasadny: po analizie roszczenia może okazać się, że lepszym rozwiązaniem są negocjacje, także zanim dojdzie do procesu. Polubowne formy rozwiązania sporu opisuje również serwis gov.pl dotyczący mediacji.
Potrzebujesz pomocy z zadłużeniem, pismem od wierzyciela albo sprawą po wyroku? Jesteśmy do dyspozycji. Kancelaria może przeanalizować dokumenty, wyjaśnić warunki proponowanej ugody i pomóc w rozmowach o spłacie. Nie trzeba z góry zakładać, że sytuacji nie da się już uporządkować. Skontaktuj się z nami — ocenimy dostępne możliwości i poszukamy rozwiązania odpowiadającego Twojej sytuacji.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
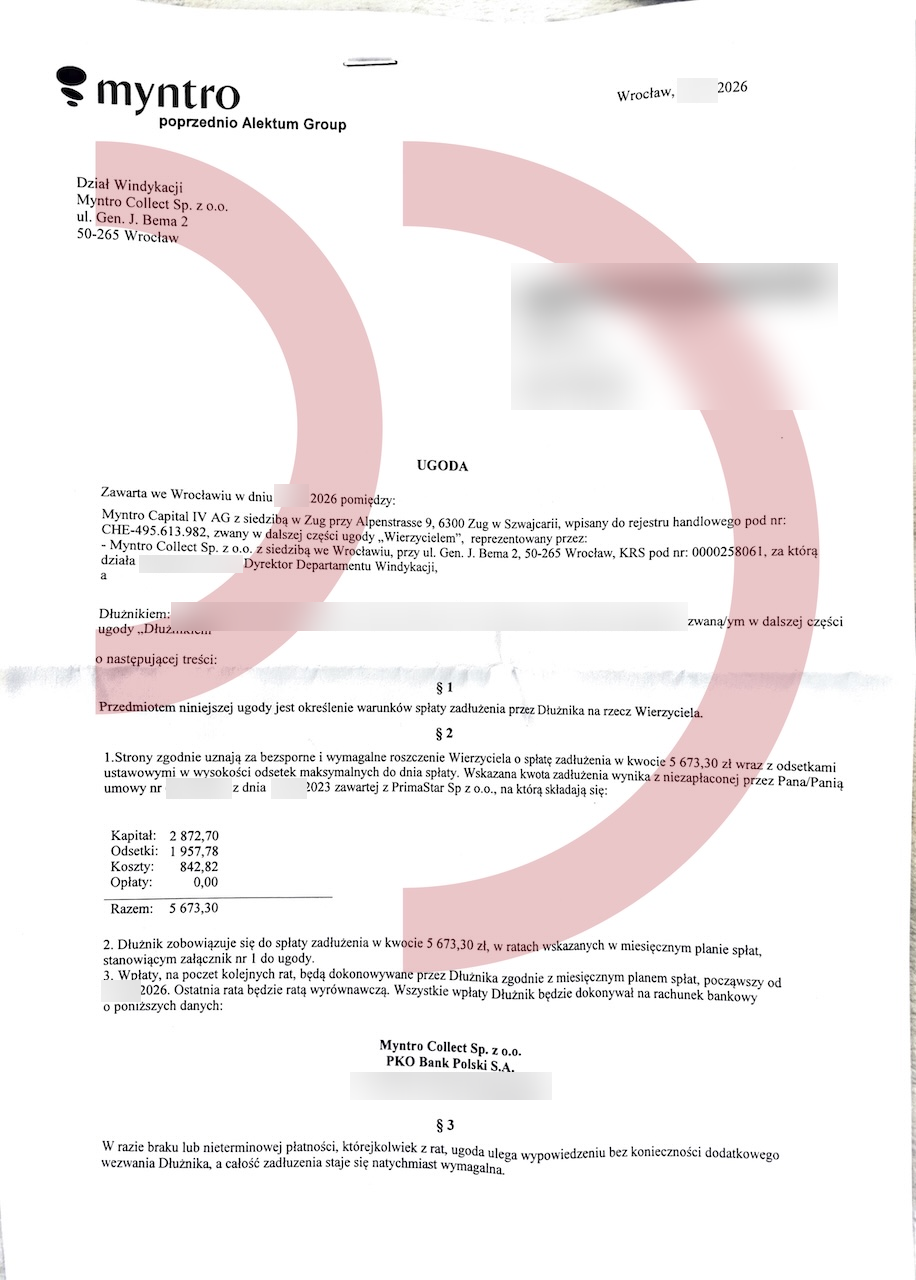
Ugoda z Myntro – wysokość zadłużenia i warunki porozumienia. Załącznik 1 po anonimizacji.
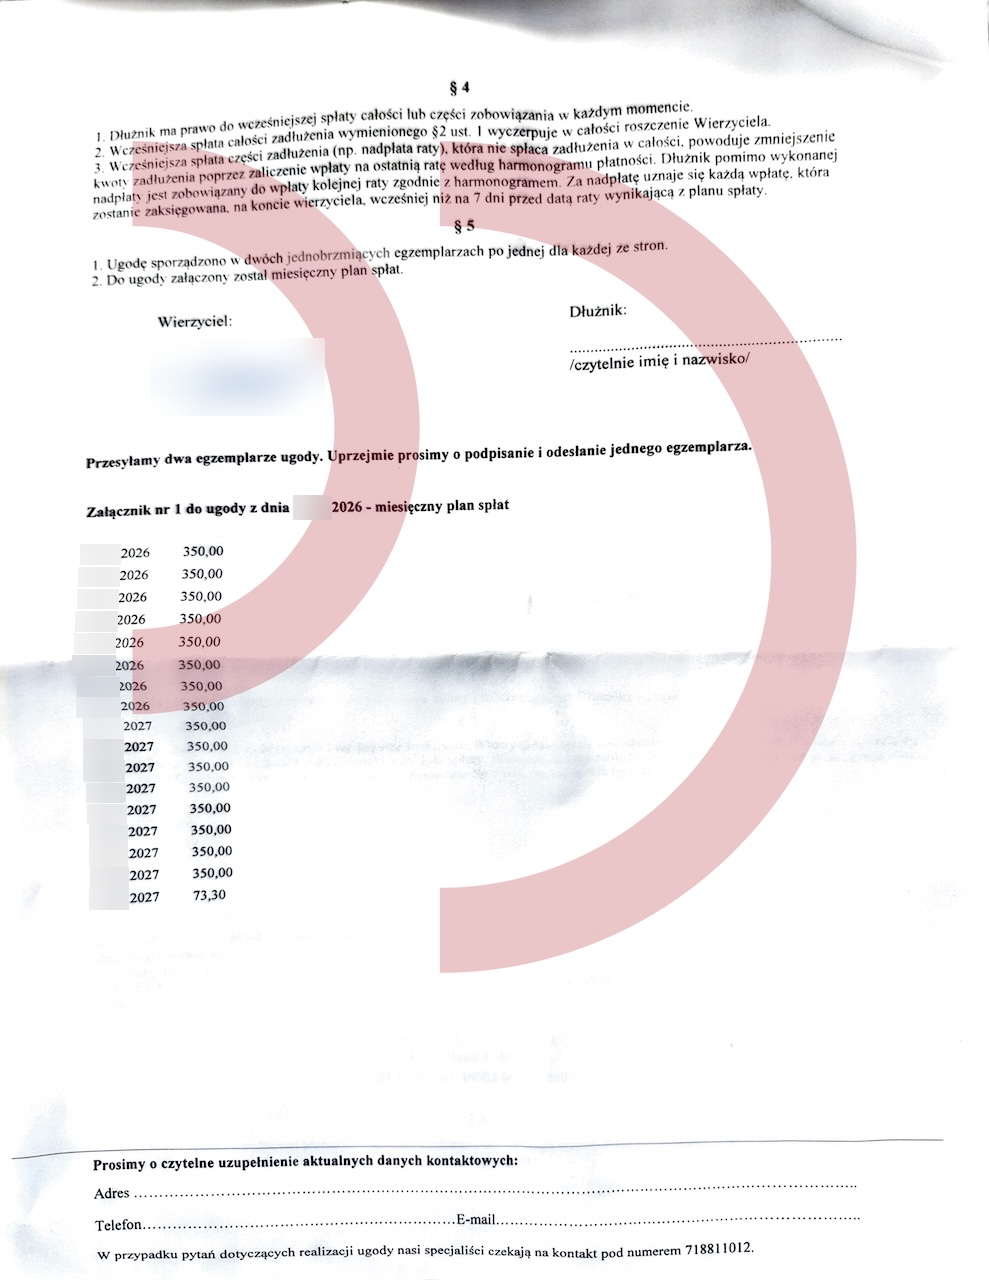
Ugoda z Myntro – harmonogram i zasady wcześniejszej spłaty. Załącznik 2 po anonimizacji.
Tekst stworzony przy współudziale SI