Co zrobić gdy sprzedaż długu do windykacji zaskakuje i po raz pierwszy kontaktuje się z Tobą nieznana firma? Zacznij od sprawdzenia, jaką rolę pełni nadawca pisma. Może twierdzić, że kupił wierzytelność, ale może również jedynie obsługiwać należność na zlecenie dotychczasowego wierzyciela. Te sytuacje nie są tym samym. Potrzebne są dane pozwalające powiązać żądanie z konkretną umową oraz zweryfikować aktualne rozliczenie. Pytanie „co zrobić gdy sprzedaż długu do windykacji zaskakuje” nie powinno prowadzić ani do automatycznej wpłaty na nieznany rachunek, ani do zignorowania korespondencji. Warto zachować pismo i porównać wskazane informacje z własnymi dokumentami. Omawiamy także wyrok Sądu Rejonowego w Żywcu dotyczący Heimondo, przy wartości przedmiotu sporu 5.529,00 zł. Powództwo zostało oddalone. Sam skan nie pokazuje jednak historii przelewów wierzytelności ani podstawy prawnej rozstrzygnięcia, dlatego nie przedstawiamy tego wyniku jako dowodu wadliwej sprzedaży konkretnego długu.
Powód: Heimondo Sp. z o.o.
Wartość przedmiotu sporu: 5.529,00 zł
Zadanie: Sprzeciw od nakazu zapłaty, obrona procesowa
Uzyskany efekt: Powództwo oddalone w całości, brak odsetek, brak kosztów procesu
Co zrobić gdy sprzedaż długu do windykacji zaskakuje?
co zrobić gdy sprzedaż długu do windykacji zaskakuje
Wyjaśniając, co zrobić gdy sprzedaż długu do windykacji zaskakuje, należy odróżnić zmianę wierzyciela od powstania nowego zobowiązania. Zasadniczo cesja nie wymaga zgody dłużnika, z wyjątkami wynikającymi z ustawy, umowy albo właściwości zobowiązania. Dłużnik zachowuje wobec nabywcy zarzuty przysługujące mu przeciwko zbywcy w chwili uzyskania wiadomości o przelewie. Podstawowe zasady określają art. 509 i 513 Kodeksu cywilnego. Gdy zastanawiasz się, co zrobić gdy sprzedaż długu do windykacji zaskakuje, poproś o identyfikację wierzytelności i sprawdź, czy rozliczenie obejmuje wcześniejsze wpłaty. Sama sprzedaż nie przerywa biegu przedawnienia, ale ocenę terminu mogą zmienić inne zdarzenia, wymagające zbadania chronologii. Nie zakładaj też, że cena zapłacona za wierzytelność automatycznie obniża Twoje zobowiązanie. Przed wpłatą potwierdź dane odbiorcy bezpiecznym kanałem. Jeżeli równocześnie piszą dwa podmioty, wyjaśnij ich role i podstawy żądań, aby uniknąć pomylenia spraw albo podwójnej płatności.
Heimondo: oddalone powództwo w Żywcu
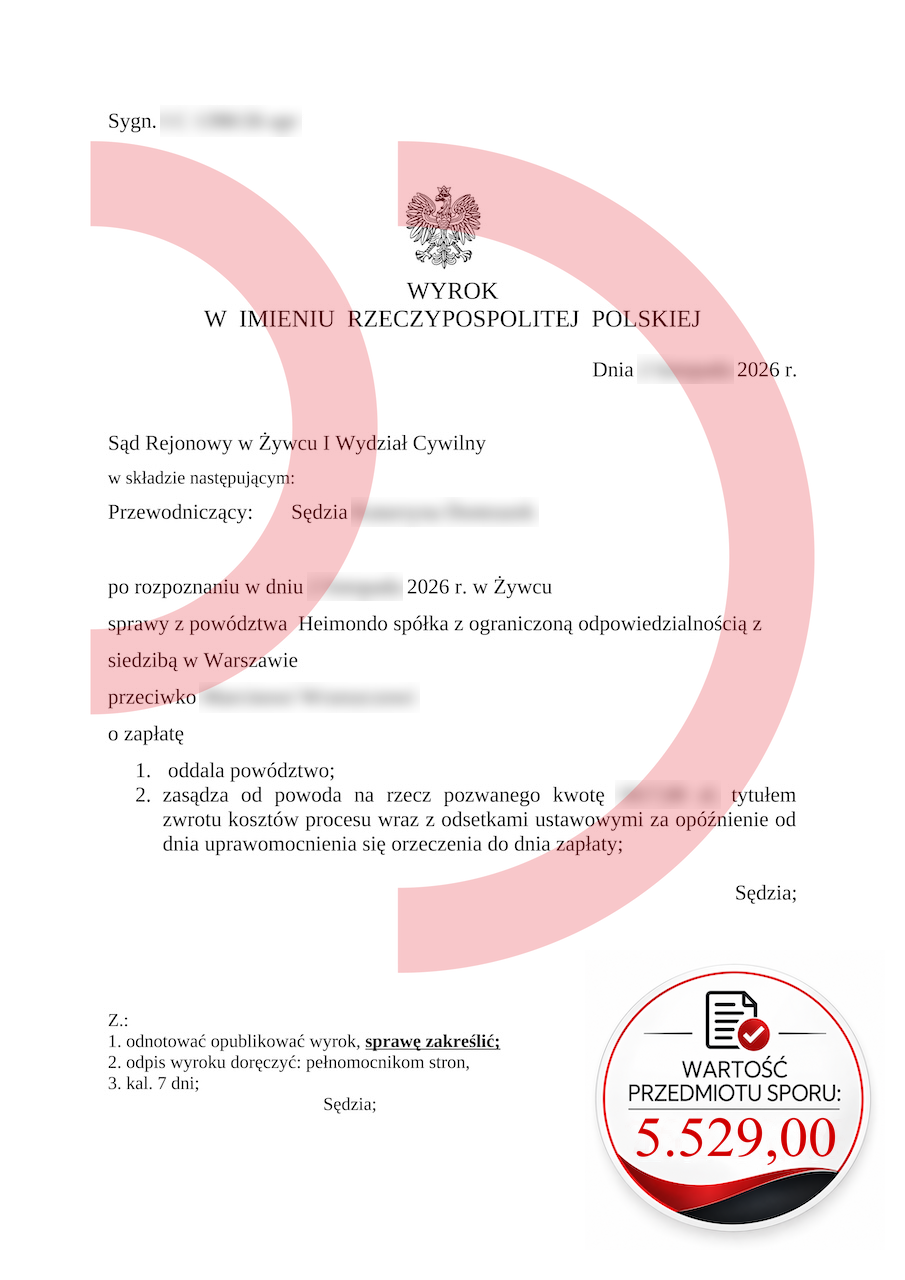
W przedstawionej sprawie Sąd Rejonowy w Żywcu, I Wydział Cywilny, oddalił powództwo Heimondo spółki z ograniczoną odpowiedzialnością z siedzibą w Warszawie. Wyrok z 2026 roku zasądza również na rzecz pozwanego zwrot kosztów procesu z odsetkami ustawowymi za opóźnienie od uprawomocnienia się orzeczenia do zapłaty. Pytanie, co zrobić gdy sprzedaż długu do windykacji zaskakuje, łączymy z tym przykładem wyłącznie na poziomie potrzeby weryfikacji żądania. Sentencja nie potwierdza, jakie zarzuty zgłoszono i który z nich miał znaczenie dla wyniku. Nie zawiera też potwierdzenia prawomocności. Rozważając, co zrobić gdy sprzedaż długu do windykacji zaskakuje, trzeba zatem oprzeć decyzję na własnych dokumentach, a nie na domysłach dotyczących cudzej sprawy. Korzystne rozstrzygnięcie pokazuje, że żądanie zapłaty podlega sądowej ocenie. Nie oznacza, że każdy nabywca wierzytelności działa bez podstawy albo że każda umowa cesji jest nieważna. Takie twierdzenia wymagałyby konkretnych dowodów i analizy prawnej.
Skorzystaj z pomocy Kancelarii Oddłużeniowej
Jeśli nadal nie wiesz, co zrobić gdy sprzedaż długu do windykacji zaskakuje, uporządkuj umowę, zawiadomienia o zmianie wierzyciela, historię płatności i aktualne wezwanie. Zapisz daty kontaktu oraz to, jakie informacje już przekazałeś. Nie ukrywaj przed osobą analizującą sprawę wcześniejszych ugód, potwierdzeń salda czy próśb o raty: ich treść może mieć znaczenie. Odpowiedź na pytanie, co zrobić gdy sprzedaż długu do windykacji zaskakuje, zależy również od tego, czy sprawa trafiła do sądu. W takim przypadku przekaż cały pozew lub nakaz zapłaty wraz z pouczeniem i datą doręczenia. Nie oczekuj, że prośba skierowana do windykatora automatycznie zatrzyma termin sądowy. Skorzystaj z formularza kontaktowego Kancelarii Oddłużeniowej, aby opisać sytuację i udostępnić dokumentację do oceny. Po jej sprawdzeniu można omówić możliwe zarzuty, potrzebę dodatkowych wyjaśnień albo warunki ewentualnego porozumienia. Świadoma decyzja wymaga wiedzy o podstawie żądania, kosztach i ryzyku, a nie działania pod presją pojedynczego telefonu.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
co zrobić gdy sprzedaż długu do windykacji zaskakuje
Tekst stworzony przy współudziale SI