Krótkoterminowa pożyczka na dowód jest ofertą parabanków powszechnie znaną jako "chwilówka". Sięgają po nią najczęściej te osoby, które nie mogą już otrzymać pożyczki w banku lub te, które uważają, że problem z brakiem gotówki jest chwilowy i to najlepsze rozwiązanie. Za miesiąc spłacą i będzie z głowy. Czy krótkoterminowa pożyczka na dowód ma skomplikowany proces wnioskowania? Gdzie znaleźć taką ofertę? Czy jest droga? I w końcu - czy to dobry sposób na rozwiązanie chwilowego problemu z przepływem gotówki?
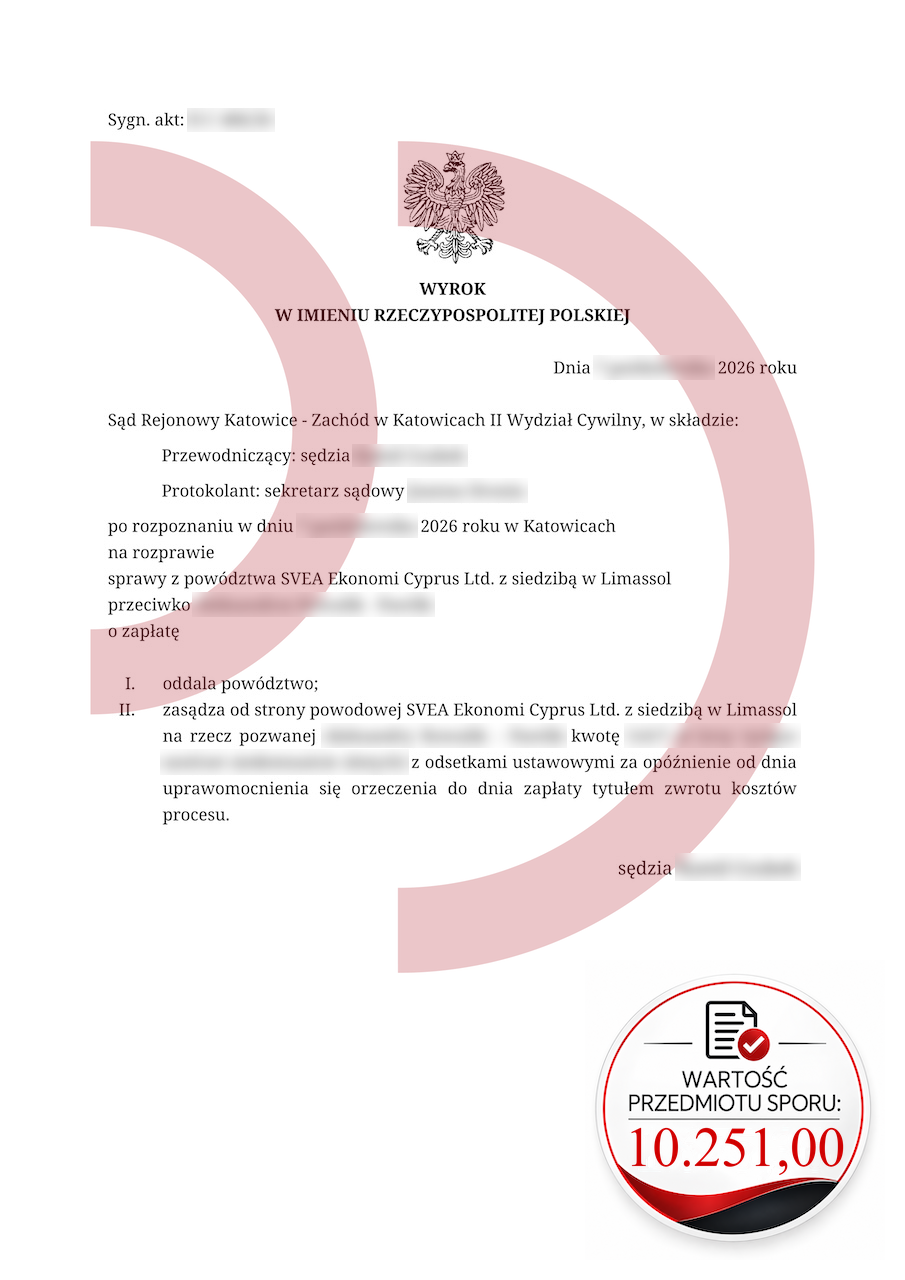
Powód: SVEA Ekonomi Cyprus Ltd. z siedzibą w Limassol na Cyprze
Wartość przedmiotu sporu: 4.367,00 zł
Zadanie: Obrona przed roszczeniem o zapłatę
Uzyskany efekt: Oddalenie powództwa, zasądzenie zwrotu kosztów procesu od powoda
Krótkoterminowa pożyczka na dowód - gdzie ją otrzymać?
Krótkoterminowa pożyczka na dowód
Pożyczki-chwilówki oferowane są przez parabanki. Jest to zatem oferta pozabankowa. Krótkoterminowa pożyczka na dowód charakteryzuje się przede wszystkim krótkim terminem spłaty, który wynosi zazwyczaj 30 dni. Parabanki, aby zachęcić klientów do podpisania umowy pożyczkowej, często oferują pierwszą pożyczkę "za darmo" i na dłuższy okres spłaty - na przykład na 2 miesiące. Darmowa pożyczka to jednak haczyk, na który parabanki próbują złapać stałego klienta. Krótkoterminowa pożyczka na dowód ma jedną, poważną wadę - bardzo ciężko jest się od niej uwolnić.
Jakie są koszty pożyczki-chwilówki
Zdecydowanie największym i najczęstszym kosztem pożyczki krótkoterminowej jest spirala zadłużenia. Krótki termin spłaty sprawia, że pożyczkobiorcy zaczynają rolować dług - spłacają chwilówkę, po chwili zaciągają kolejne zobowiązanie, bo brakuje środków na życie. W kolejnych miesiącach schemat się powtarza, aż w końcu życie kręci się wokół spłacania i brania kolejnych pożyczek. Każda kolejna jest coraz wyższa, bo trzeba spłacić odsetki i prowizje. Tym sposobem co kilka miesięcy dług się podwaja, aż w końcu okazuje się, że pierwsza pożyczka o wartości kilkuset złotych zamieniła się w zadłużenie w kilku parabankach na kilkanaście czy nawet kilkadziesiąt tysięcy złotych.
Jak nie dać się wciągnąć w spiralę zadłużenia w chwilówkach?
Najlepiej w ogóle po nie nie sięgać. To najbezpieczniejsza opcja. A co, gdy już się popełniło ten błąd? Najważniejsze to nie pozwolić, by krótkoterminowa pożyczka na dowód zamieniła się w długoterminowy problem. Nie masz środków, by swobodnie i bez dalszego zadłużania się spłacić chwilówkę? To tego nie rób. Spłać to w kilku ratach - każdego miesięca tyle, ile realnie możesz. Windykacja będzie dzwonić, ale to naprawdę żadna negatywna konsekwencja. Lepiej przebrnąć przez kilka miesięcy uciążliwych telefonów, niż spłacać za wszelką cenę i doprowadzić do takiego wzrostu zadłużenia, które będzie już wymagało bardziej radykalnych kroków.
Krótkoterminowa pożyczka to długoterminowy problem
Wiele osób wpada w spiralę zadłużenia tylko dlatego, bo boją się dopuścić do nieterminowej spłaty. Spłacają więc pożyczki kolejnymi pożyczkami, byle uniknąć windykacji i negatywnych wpisów w BIK. Kiedy masz problemy finansowe, priorytetem nie może być terminowe spłacanie chwilówek. Priorytetem musi być zaprzestanie ich zaciągania i zmniejszanie zadłużenia. Z dobrym planem spłaty i determinacją w działaniu jest to możliwe.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
Krótkoterminowa pożyczka na dowód