Planowanie oddłużenia może być przytłaczające, zwłaszcza gdy nie ma się odpowiedniej wiedzy. Stąd też, najczęstszym pomysłem na rozwiązanie problemu z zadłużeniem jest zaciągnięcie kolejnej pożyczki. Spłacanie długów kolejnym długiem nie jest wyjściem z zadłużenia, to tylko przeniesienie długów w inne miejsce. Oczywiście takie rozwiązanie może pomóc uporządkować zadłużenie i wyeliminować zaległości w spłatach rat pożyczek i rachunków. Najczęściej jednak wiąże się z dodatkowymi kosztami i ryzykiem popełnienia jeszcze większych błędów. Planowanie oddłużenia nie może bowiem ograniczać się do wzięcia kolejnej pożyczki. Efektywne metody oddłużania najczęściej w ogóle nie uwzględniają zaciągania kolejnych zobowiązań, które mają być przeznaczone na spłatę długów.
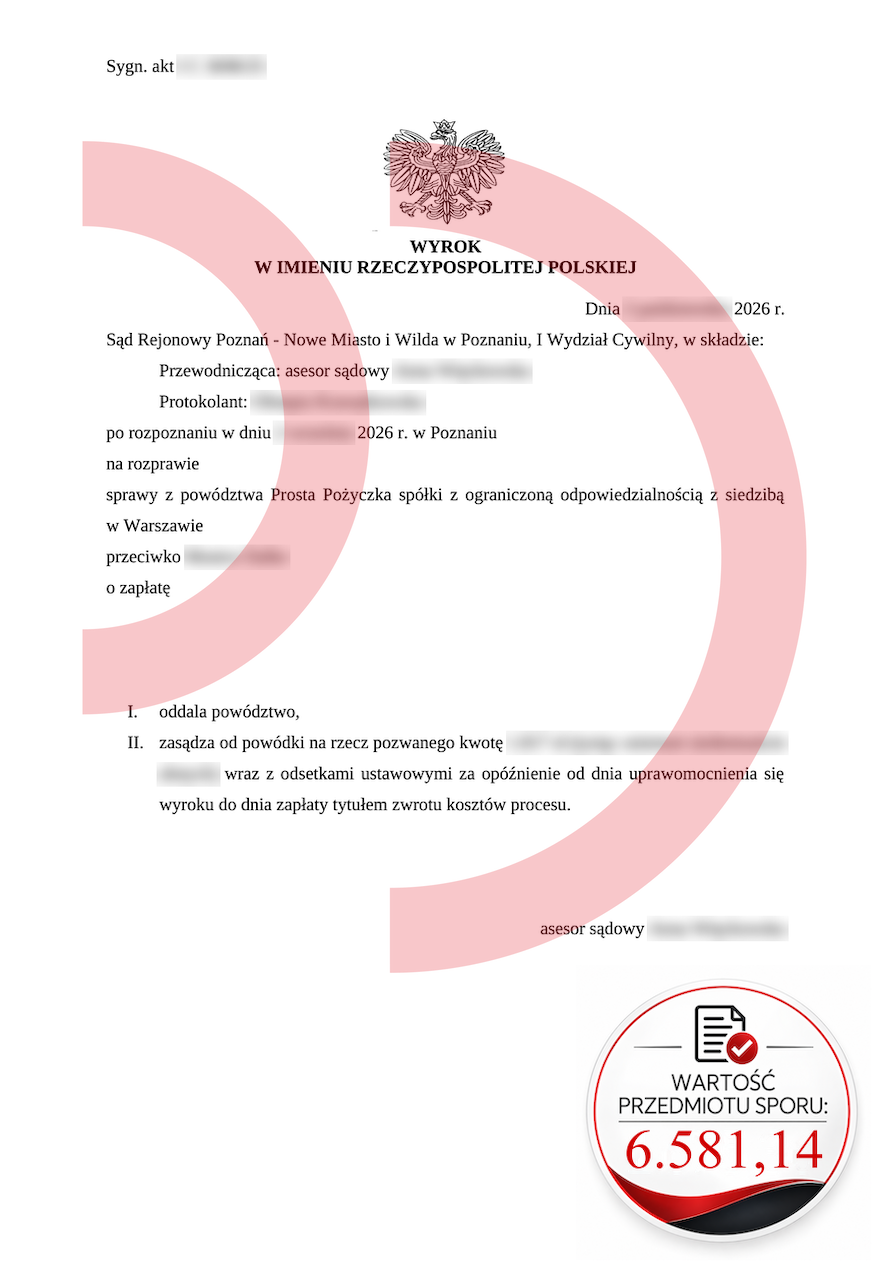
Powód: Prosta Pożyczka Sp. z o.o.
Wartość przedmiotu sporu: 1.223,00 zł
Zadanie: Sprzeciw od nakazu zapłaty, obrona procesowa
Uzyskany efekt: Powództwo oddalone w całości, brak odsetek, brak kosztów procesu
Planowanie oddłużenia - od czego zacząć
Planowanie oddłużenia - od czego zacząć
Nie można skutecznie zacząć się oddłużać, jeśli nie wiesz, ile masz długów oraz jaką kwotę każdego miesiąca możesz faktycznie przeznaczyć na spłacanie długów. Pierwszym krokiem nie będzie więc gorączkowe poszukiwanie konsolidacji a przygotowanie listy zadłużeń. Kiedy zaczynasz planowanie oddłużenia prowadzenie budżetu jest konieczne. Bez tego ani rusz. Musisz wiedzieć, ile potrzebujesz na opłacenie rachunków, życie i raty najważniejszych zobowiązań pożyczkowych. Jeśli po opłaceniu wszystkiego, jeszcze coś zostaje najlepiej zaplanować nadpłaty pożyczek, by jak najprędzej się ich pozbyć. A co, jeśli na koncie masz pożyczki chwilówki i nie jesteś ich w stanie spłacić i brakuje też na regularne płacenie wszystkich rat? Czas ustalić priorytety.
Jak wygląda planowanie oddłużenia, gdy brak jest środków na terminowe spłaty?
To wcale nie są pojedyncze przypadki, gdy spirala zadłużenia jest tak duża, że brakuje już pieniędzy na normalne funkcjonowanie. Zwłaszcza, gdy pojawiło się zadłużenie w chwilówkach. Ta pierwsza pożyczka krótkoterminowa miała najczęściej pomóc przetrwać do pierwszego. Jednak, jak to z chwilówkami bywa, zamieniła się w największy finansowy koszmar. Comiesięczne spłaty i zaciąganie kolejnych pożyczek sprawia, że dług potrafi się podwoić co kilka miesięcy. Maksymalne odsetki, maksymalne prowizje, często pojawiają się też różne opłaty dodatkowe. W takiej sytuacji najważniejsze to powiedzieć STOP i przestać próbować spłacać te zobowiązania za wszelką cenę. Trzeba zmierzyć się z tym zadłużeniem. Wiele osób dociera do miejsca, gdy pożyczkodawca zaczyna już etap windykacji sądowej. Jak wtedy powinno wyglądać planowanie oddłużenia i od czego zacząć? Tutaj przydatne będzie proste narzędzie, które sprawi, że łatwiej będzie ustalić priorytety i ułożyć plan spłaty.
Stwórz plan spłaty
Pod tym linkiem znajdziesz generator planu spłaty. Wystarczy wpisać wszystkie zobowiązania i etapy na jakich się znajdują. W połączeniu z dochodami i niezbędnymi wydatkami, po kilku kliknięciach otrzymasz pełny obraz swojej sytuacji wraz ze wskazówkami, co należy spłacać najpierw. Dodatkowo znajdziesz tam porady - co robić, a jakich działań kategorycznie nie podejmować. To dobry start do rozpoczęcia procesu wychodzenia z długów. Warto też zajrzeć na Forum dla zadłużonych - znajdziesz tam nieocenione wsparcie innych dłużników. Takich, którzy już wyszli z zadłużenia oraz tych, którzy dopiero zaczynają swoją drogę do życia bez długów.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
planowanie oddłużenia