Nieregularne dochody a długi to połączenie, przy którym średnia miesięczna potrafi wprowadzać w błąd. Roczne zarobki mogą wyglądać wystarczająco, choć przez kilka tygodni nie wpływa żadna zapłata. Plan powinien uwzględniać zarówno wysokość dochodów, jak i moment ich otrzymania. Inaczej nawet rozsądna na papierze rata może stale wypadać przed przelewem od zleceniodawcy.
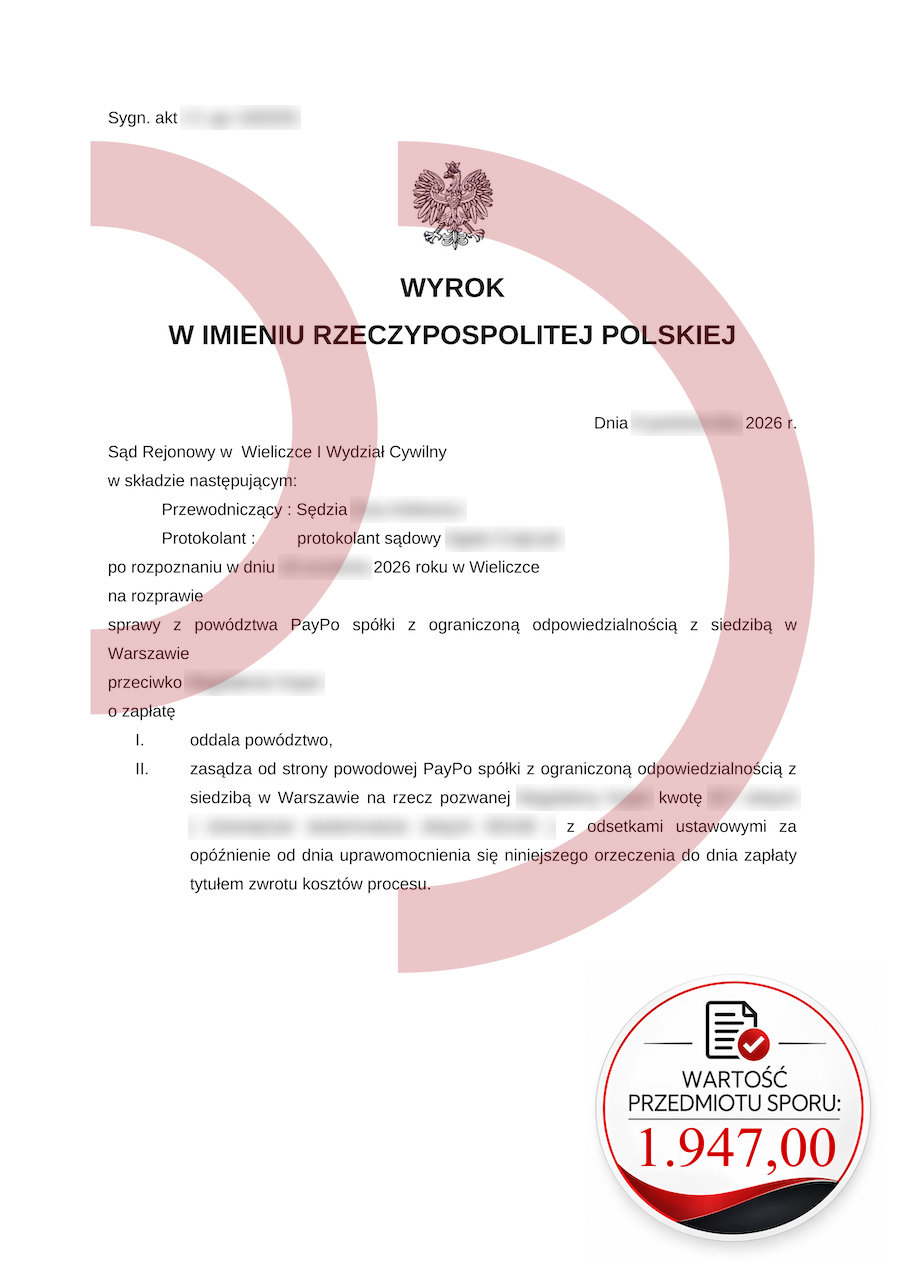
Powód: PayPo Sp. z o.o.
Wartość przedmiotu sporu: 1.947,00 zł
Zadanie: Sprzeciw od nakazu zapłaty, obrona procesowa
Uzyskany efekt: Powództwo oddalone w całości, brak odsetek, brak kosztów procesu
Nieregularne dochody a długi: zbadaj przepływy
nieregularne dochody a długi
Przejrzyj co najmniej kilka miesięcy rzeczywistych wpływów, a przy sezonowej pracy także słabszy okres roku. Zapisz daty otrzymania pieniędzy, nie tylko wystawienia rachunku lub faktury. Od wpływów oddziel kwoty potrzebne na podatki, składki i koszty wykonywania pracy, jeżeli dotyczą twojej sytuacji.
Oblicz podstawowe koszty utrzymania w miesiącu bez premii i dodatkowych zleceń. Nie dziel najwyższej wypłaty na stałą ratę, zakładając, że wynik będzie się powtarzał. Przy planowaniu warto mieć wariant ostrożny i sprawdzić, co stanie się po przesunięciu jednego większego wpływu.
Dopasuj harmonogram do realnego rytmu pieniędzy
W rozmowach z wierzycielem wyjaśnij charakter dochodu i zapytaj o dostępne rozwiązania. Zmiana daty płatności może pomóc, jeśli problemem jest różnica terminów. Nie wystarczy jednak, gdy całkowite dochody nie pokrywają kosztów życia i zobowiązań. Każdą propozycję sprawdzaj w całym budżecie.
Jeśli projekt ugody przewiduje różne raty w kolejnych miesiącach, porównaj je z historią sezonowości. Nie zakładaj, że wierzyciel później sam zgodzi się na przesunięcie. Wszystkie istotne ustalenia powinny znaleźć się w treści porozumienia. Ustna zapowiedź elastyczności może nie odpowiadać zapisanym konsekwencjom opóźnienia.
Co zrobić z lepszym miesiącem?
Najpierw sprawdź wydatki przypadające przed kolejnym pewnym wpływem. Nadwyżka widoczna w dniu zapłaty może być potrzebna na utrzymanie w następnym miesiącu. Decyzję o dodatkowej spłacie podejmuj po sprawdzeniu warunków umowy, pozostałych zobowiązań i koniecznych rezerw na znane koszty.
Nieregularne dochody i długi wymagają częstego aktualizowania planu. Kancelaria Oddłużeniowa może pomóc ocenić wykonalność propozycji na podstawie dokumentów, a nie samej deklaracji średniego zarobku. Więcej materiałów o organizowaniu finansów znajdziesz w dziale warto wiedzieć.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
nieregularne dochody a długi
Tekst stworzony przy współudziale SI