Ugoda Prosta Pożyczka porządkuje spłatę zadłużenia w wysokości 8 492,64 zł, objętego wcześniejszym wyrokiem sądu. Dla klienta Kancelarii najważniejszym rezultatem porozumienia jest możliwość zapłaty tej kwoty w sześciu równych ratach po 1 415,44 zł. Wierzyciel zgodził się na harmonogram i potwierdził, że jego prawidłowe wykonanie wyczerpuje roszczenia wskazane w porozumieniu. Ugoda Prosta Pożyczka daje więc konkretny plan rozliczenia zobowiązania: określa kwoty kolejnych wpłat, terminy oraz skutki niedotrzymania ustaleń. To rozwiązanie wymaga regularności, ale pozwala rozłożyć obciążenie finansowe na kolejne miesiące.
Wierzyciel: Prosta Pożyczka Sp. z o.o.
Zadanie: Ustalenie warunków dobrowolnej spłaty zobowiązania po wyroku sądu.
Uzyskany efekt: 6 rat po 1 415,44 zł, łącznie 8 492,64 zł; zapłata zgodnie z harmonogramem wyczerpuje roszczenia objęte porozumieniem.
Ugoda Prosta Pożyczka – negocjacje po wydaniu wyroku
Ugoda Prosta Pożyczka
Ugoda Prosta Pożyczka została zawarta w sprawie, w której roszczenie wierzyciela było już przedmiotem postępowania sądowego. Porozumienie odwołuje się do wyroku sądu rejonowego z 2026 roku i określa saldo zobowiązania na 8 492,64 zł. Na tę sumę składają się należność główna w wysokości 5 644,55 zł, odsetki maksymalne za opóźnienie wynoszące 408,47 zł, odsetki ustawowe za opóźnienie w kwocie 174,17 zł oraz 2 265,45 zł kosztów procesu wraz z opisanymi w dokumencie odsetkami. W porozumieniu dłużnik uznaje wierzytelność co do kwoty i zasadności jej naliczenia. Ugoda Prosta Pożyczka dotyczy zatem sposobu zapłaty uznanego zadłużenia po wyroku. W innych sprawach możliwość rozmów warto ocenić wcześniej: nie każdy spór sądowy jest zasadny, a uzgodnienie rat przed pozwem może pozwolić uniknąć dodatkowych kosztów i stresu. O wyborze rozwiązania powinna decydować analiza roszczenia oraz możliwości finansowych osoby zadłużonej. Jedną z dostępnych dróg porozumienia jest także dobrowolna mediacja, możliwa również przed złożeniem pozwu. Opisywany dokument pokazuje natomiast, że ustalenie ratalnej spłaty jest możliwe także po wydaniu orzeczenia. Nie wynika z niego, aby w tej sprawie prowadzono mediację.
Ugoda Prosta Pożyczka – sześć równych rat i jasna kwota do spłaty
Ugoda Prosta Pożyczka przewiduje sześć miesięcznych wpłat, każdą w wysokości 1 415,44 zł. Harmonogram obejmuje kolejne miesiące 2026 roku, a suma wszystkich rat wynosi dokładnie 8 492,64 zł. W tym przypadku nie ma odrębnej, wyliczanej dopiero na koniec raty odsetkowej: każda z sześciu płatności ma wskazaną w dokumencie wysokość. Dla klienta Kancelarii oznacza to przewidywalność obciążenia budżetu i możliwość zaplanowania tej samej kwoty na kolejne miesiące. Zamiast jednorazowej zapłaty całego salda porozumienie przewiduje stopniowe wykonywanie zobowiązania. Ugoda Prosta Pożyczka nie obniża kwoty zadłużenia, ale rozkłada jej spłatę w czasie. Istotne znaczenie ma oświadczenie wierzyciela, że zapłata uzgodnionej sumy zgodnie z harmonogramem wyczerpuje w całości jego roszczenia wynikające z opisanego zobowiązania. Klient otrzymuje dzięki temu określony w umowie warunek końcowego rozliczenia sprawy. Korzyść ta zależy od prawidłowej realizacji rat, dlatego przy planowaniu płatności trzeba uwzględnić stałe koszty utrzymania i pozostałe zobowiązania. Sam harmonogram nie potwierdza jeszcze, że wpłaty zostały wykonane. Jest podstawą dalszej spłaty, której przebieg można sprawdzać, zestawiając kolejne terminy z potwierdzeniami przelewów.
Ugoda Prosta Pożyczka – terminowe wpłaty warunkiem rozliczenia sprawy
Ugoda Prosta Pożyczka wyraźnie wskazuje, że za dzień zapłaty uznaje się dzień uznania rachunku bankowego wierzyciela. Znaczenie ma więc zaksięgowanie środków, a nie samo zlecenie przelewu. W praktyce warto zaplanować wpłatę z odpowiednim wyprzedzeniem i zachować jej potwierdzenie. Porozumienie określa również konsekwencje braku terminowej zapłaty w pełnej wysokości: jego postanowienia tracą moc, a całość roszczenia wynikającego z wyroku staje się natychmiast wymagalna wraz z odsetkami za opóźnienie i kosztami procesu zgodnie z treścią orzeczenia. Ugoda Prosta Pożyczka wymaga zatem pilnowania zarówno dat, jak i dokładnych kwot rat. Ewentualna zmiana jej warunków wymaga formy pisemnej pod rygorem nieważności. Dokument nakłada też obowiązek informowania wierzyciela o zmianach danych adresowych, kontaktowych lub identyfikacyjnych niezwłocznie, najpóźniej w ciągu siedmiu dni. Dla osoby zadłużonej oznacza to potrzebę zadbania o dwa obszary: regularne przelewy oraz aktualną korespondencję dotyczącą sprawy. Przy takim planie szczególnie przydatne jest odkładanie kwoty raty po otrzymaniu dochodu i sprawdzanie, które wpłaty zostały już rozliczone. Celem pozostaje wykonanie wszystkich sześciu płatności na uzgodnionych zasadach, ponieważ właśnie z tym porozumienie wiąże zaspokojenie roszczeń wierzyciela.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
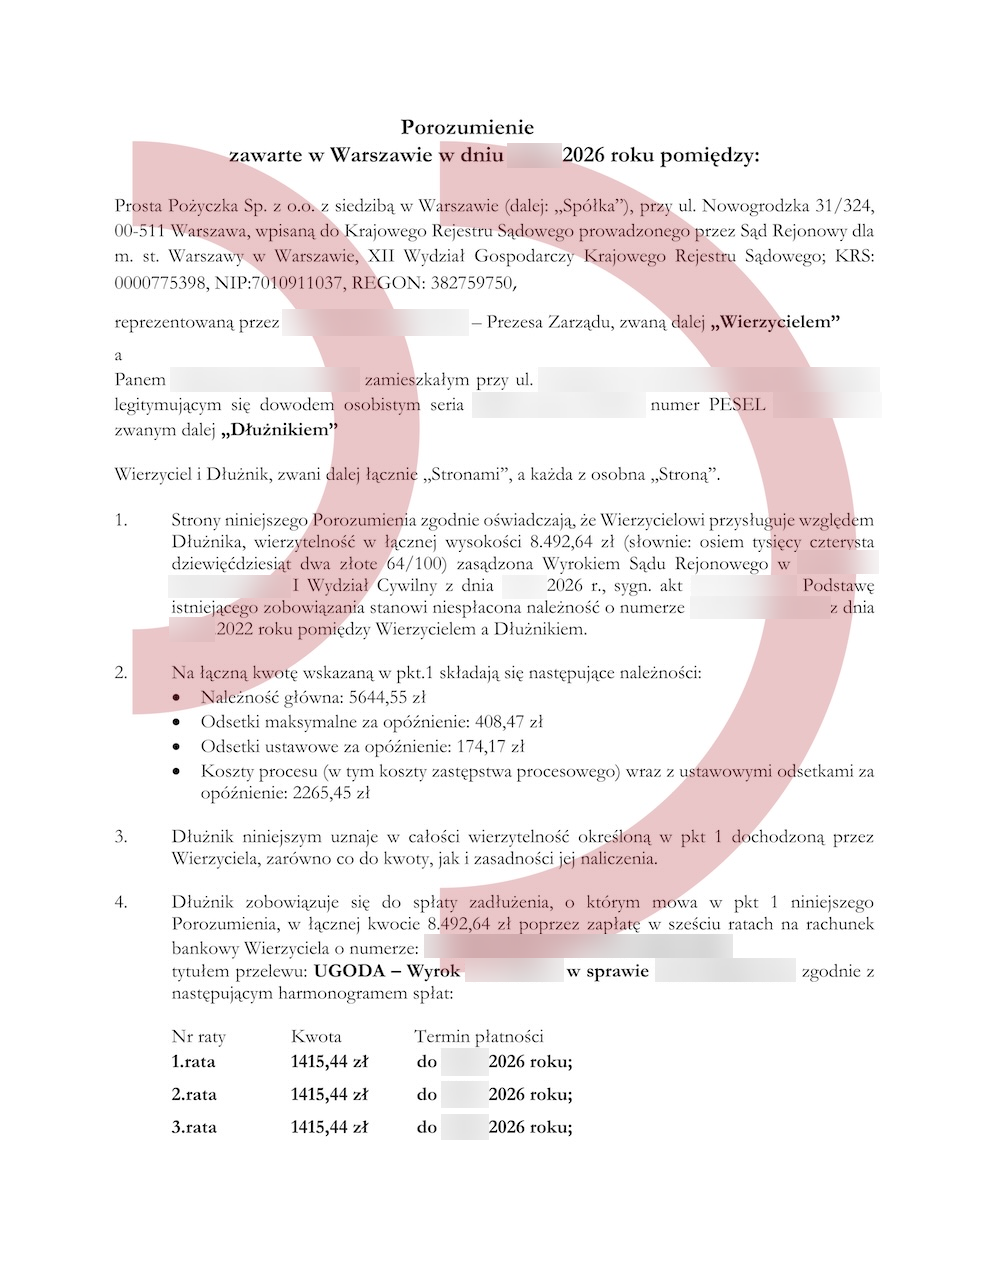
Ugoda Prosta Pożyczka – kwota zadłużenia i pierwsza część harmonogramu. Dokument po anonimizacji.
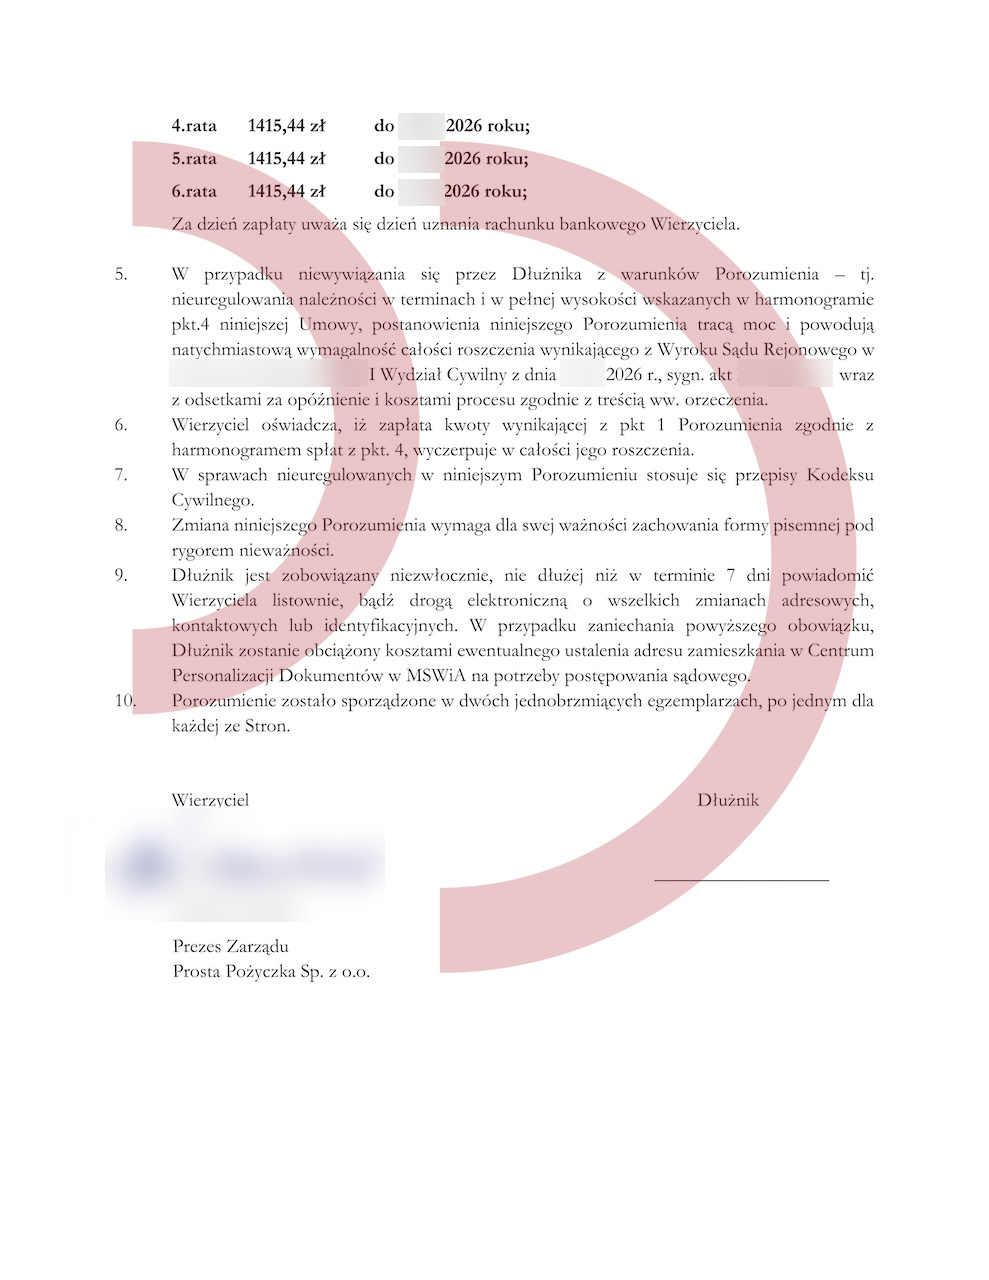
Ugoda Prosta Pożyczka – dalszy harmonogram i warunki rozliczenia zadłużenia. Dokument po anonimizacji.
Tekst stworzony przy współudziale SI