Problemy z terminową spłatą zobowiązań oznaczają jedno - rozpocznie się windykacja, a telefon będzie się robił gorący od połączeń od windykatorów. W takiej sytuacji osoby zadłużone najczęściej czują ogromną presję i przymus tłumaczenia się windykatorowi ze swoich problemów finansowych. Lub gorzej - wykopują pieniądze spod ziemi (najczęściej zaciągając kolejną pożyczkę), by spłacić zaległości i mieć święty spokój. Choćby na chwilę. Samodzielna antywindykacja nie polega na wdawaniu się w dyskusje z windykatorami, przepraszaniu za brak spłaty i obiecywaniu poprawy. Są sytuacje, kiedy z windykacją należy dojść do porozumienia, są i takie, gdy samodzielna antywindykacja ma tylko jedno oblicze - całkowity brak rozmów.
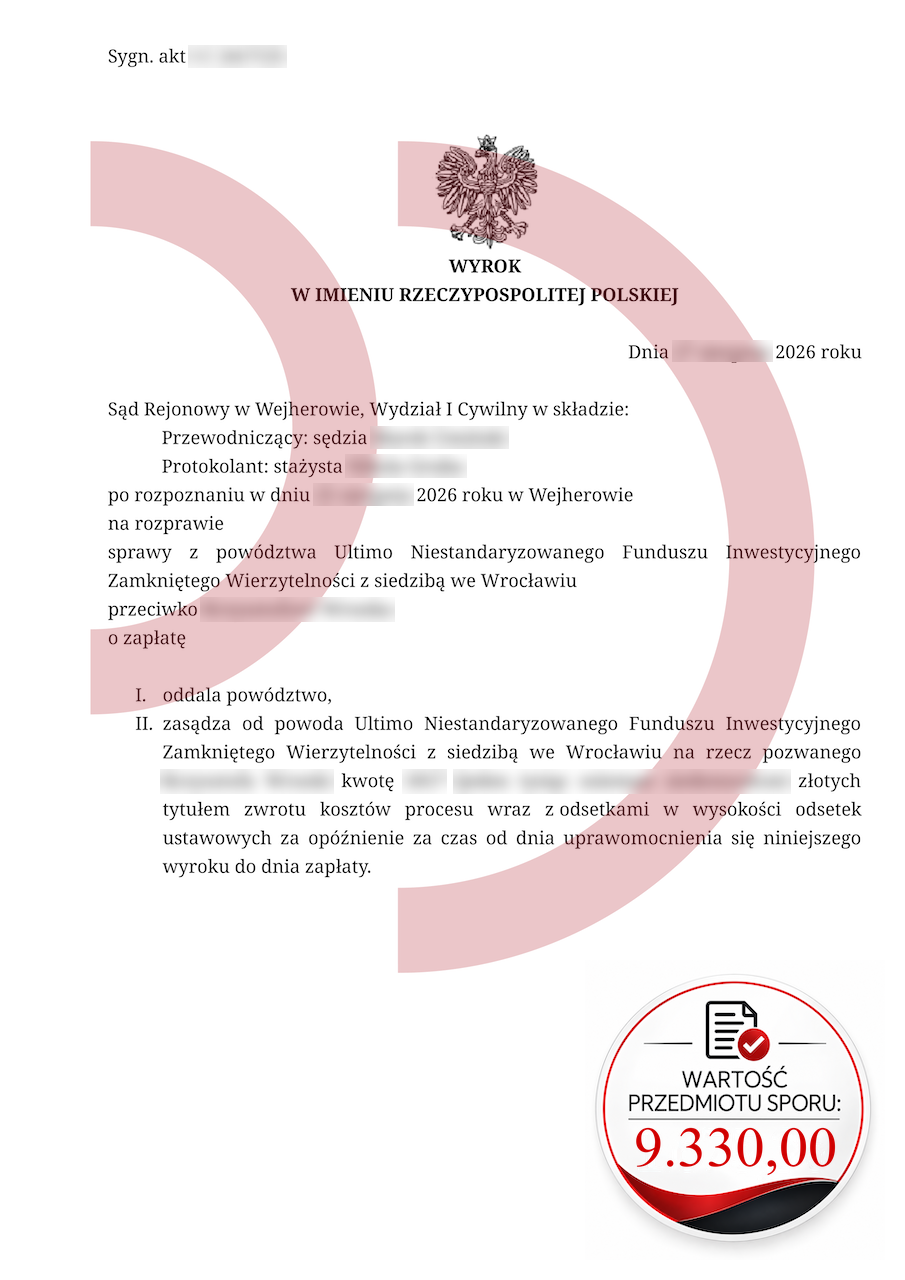
Powód: Ultimo NSFIZ
Wartość przedmiotu sporu: 9.330,00 zł
Zadanie: Sprzeciw od nakazu zapłaty, obrona procesowa
Uzyskany efekt: Powództwo oddalone w całości, brak odsetek, brak kosztów procesu
Samodzielna antywindykacja - jak rozmawiać z windykatorami i kiedy jest to konieczne?
Samodzielna antywindykacja
Kredyt hipoteczny jest zawsze priorytetem. Jeśli masz problem z terminową spłatą raty warto zadeklarować datę wpłaty windykatorowi. Rozmowa z windykacją może być stresująca, ale nie ma ona polegać na tym, że należy się tłumaczyć z zaistniałej sytuacji. Windykacji nie obchodzi twoja trudna sytuacja, nagła choroba czy utrata pracy. Odbierasz telefon, deklarujesz termin spłaty zaległości i to wszystko. Dzisiejsze czasy wychodzą nam naprzeciw i często nawet nie trzeba rozmawiać z windykacją - wystarczy zalogować się do bankowości internetowej lub aplikacji bankowej i tam skorzystać z możliwości wybrania daty spłaty zaległej raty. Najczęściej nie ma większego problemu z tym, by wybrać datę odległą o 2-3 tygodnie. Samodzielna antywindykacja w tym wypadku ogranicza się do kilku kliknięć w aplikacji bankowej. Po złożeniu deklaracji windykacja zaprzestanie swoich działań.
Samodzielna antywindykacja w przypadku problemów ze spłatą chwilówek
Pożyczki krótkoterminowe to podstępne produkty. Bardzo szybko wciągają w mechanizm rolowania długu, czyli zaciąganie kolejnej chwilówki tylko po to, by spłacić nią poprzednią. Dług rośnie bardzo szybko i wydaje się, że nie ma innego wyjścia, jak rolować go dalej i czekać na cud. Wiele osób gra w tą grę bez końca właśnie dlatego, że obawiają się tego, co będzie się działo, gdy nie spłacą pożyczki na czas. Obawiają się telefonów i wizyt windykatorów terenowych. Tymczasem w takim wypadku rozmowa z windykacją w ogóle nie ma sensu. Samodzielna antywidnykacja w przypadku niespłaconych chwilówek to po prostu nie wchodzenie w dyskusję z windykatorami. I takie jest twoje prawo - wcale nie musisz rozmawiać z windykacją. Nie ma co próbować, jeśli nie masz środków na spłatę. Windykatora nie interesują twoje problemy finansowe - będzie oczekiwał spłaty na już. Szkoda strzępić sobie język. Lepiej skupić się na obranej strategii wyjścia z długów i realizowaniu planu spłaty.
Nie daj się zastraszyć
Celem działań windykatorów ma być skłonienie dłużnika do natychmiastowej spłaty zadłużenia. Długi należy spłacać, ale nie za wszelką cenę. Presja wywierana przez windykację potrafi wpędzić w jeszcze większe problemy finansowe. Dlatego samodzielna antywindykacja powinna skupiać się na tym, by nie dać się wciągnąć w tę grę. Rozmawiaj tam, gdzie to konieczne. Nie podejmuj dyskusji z tymi, których jedynym celem jest zastraszenie ciebie i wywarcie presji.
Jeśli masz pytania zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64, (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: https://web.facebook.com/portaldluznika/
samodzielna antywindykacja