Ugoda z Cross Finance porządkuje spłatę zadłużenia, którego saldo wskazane w dokumencie wynosi 20 020,22 zł. Sprawa dotyczy zobowiązania wobec funduszu EQUES POŻYCZEK DYWIDENDOWY, reprezentowanego przez Cross Finance S.A., i obejmuje również obowiązek zapłaty kosztów wynikających z nakazu zapłaty. Dla klienta Kancelarii znaczenie ma możliwość rozłożenia płatności w czasie: porozumienie przewiduje 23 raty po 865 zł oraz ostatnią ratę odsetkową. Daje też warunkową ochronę przed podjęciem przez wierzyciela działań sądowo-egzekucyjnych, przy zachowaniu ustalonych zasad spłaty i wymogu doręczenia podpisanego dokumentu.
Wierzyciel: EQUES POŻYCZEK DYWIDENDOWY Fundusz Inwestycyjny Zamknięty Niestandaryzowany Fundusz Wierzytelności
Pełnomocnik wierzyciela: Cross Finance S.A.
Zadanie: ustalenie ratalnej spłaty zadłużenia w sprawie, w której wydano nakaz zapłaty.
Uzyskany efekt: 23 raty po 865 zł, ostatnia rata odsetkowa ustalana z wierzycielem oraz warunkowe wstrzymanie podjęcia działań sądowo-egzekucyjnych.
Ugoda z Cross Finance – dlaczego ustalenie zasad spłaty miało znaczenie?
ugoda z Cross Finance
Ugoda z Cross Finance dotyczy wierzytelności wynikającej z umowy zawartej pierwotnie z AASA Polska S.A. Po przelewie wierzytelności uprawnionym do otrzymania spłaty został fundusz wskazany w porozumieniu. Saldo 20 020,22 zł obejmuje już 4 434,18 zł odsetek naliczonych do dnia określonego w ugodzie. Dokument odwołuje się również do nakazu zapłaty, co pokazuje, że ustalenia dotyczą sprawy, która trafiła na drogę sądową. W takiej sytuacji istotnym rezultatem porozumienia jest zgoda wierzyciela na płatności rozłożone w czasie i określenie warunków ich realizacji. Osoba zadłużona otrzymuje pisemny punkt odniesienia do planowania miesięcznych wydatków, zamiast pozostawać bez uzgodnionych zasad spłaty. Ugoda z Cross Finance określa zarówno wysokość regularnych rat, jak i sposób rozliczenia odsetek oraz nadpłat. Dla klienta Kancelarii oznacza to możliwość uporządkowania zobowiązania i stopniowego zmniejszania zaległości, z uwzględnieniem kosztów, które nadal wynikają z dokumentu.
Ugoda z Cross Finance – raty, odsetki i dodatkowe koszty
Ugoda z Cross Finance przewiduje łącznie 24 raty, przy czym raty od pierwszej do dwudziestej trzeciej wynoszą po 865 zł. Ostatnia została opisana jako rata odsetkowa, a jej wysokość wymaga uzyskania informacji od wierzyciela przed terminem płatności. Regularne wpłaty mają następować do 15. dnia miesiąca. Taki układ pozwala zaplanować stałą kwotę na zasadniczą część okresu spłaty, ale wymaga także przygotowania się na końcowe rozliczenie. Przez czas trwania porozumienia od pozostającej do spłaty wierzytelności nadal naliczane są odsetki maksymalne za opóźnienie. Dokument nie przewiduje ich zatrzymania ani umorzenia części zadłużenia. Dodatkowo osoba zadłużona zobowiązuje się pokryć koszty sądowe i zastępstwa procesowego wynikające z nakazu zapłaty; ich wysokości nie podano w załączonej ugodzie. Dlatego miesięcznej raty nie można utożsamiać z pełnym kosztem porozumienia. Korzystnym rozwiązaniem jest natomiast możliwość dokonywania nadpłat. Zgodnie z dokumentem są one zaliczane na najpóźniej płatne raty w celu skrócenia czasu trwania ugody. Strony mogą też indywidualnie uzgodnić inny sposób ich rozliczenia. Ugoda z Cross Finance daje więc określony plan regularnych wpłat oraz możliwość wcześniejszego zmniejszania zaległości, gdy pozwala na to budżet.
Co zyskuje klient i jak utrzymać warunki porozumienia?
Ugoda z Cross Finance wiąże wstrzymanie podjęcia przez wierzyciela czynności windykacyjnych na drodze sądowo-egzekucyjnej z prawidłowym wykonywaniem ustaleń oraz doręczeniem podpisanego egzemplarza w terminie określonym w dokumencie. To ważna korzyść dla osoby zadłużonej: przy spełnieniu tych warunków może ona realizować uzgodniony plan bez podejmowania przez wierzyciela wskazanych działań. Sam dokument nie potwierdza jednak, że doszło już do zawieszenia lub umorzenia egzekucji. W praktyce liczy się również sposób ustalania terminowości wpłat, ponieważ za dzień zapłaty przyjęto dzień zaksięgowania pieniędzy na rachunku wierzyciela. Niedotrzymanie terminów lub wysokości rat powoduje natychmiastową wymagalność pozostałego zadłużenia i otwiera wierzycielowi możliwość dochodzenia go na drodze sądowej oraz egzekucyjnej, z uwzględnieniem dokonanych wpłat. Z kolei spłata zgodna z warunkami porozumienia ma wyczerpać roszczenia wierzyciela z objętej nim umowy. Ugoda z Cross Finance zapewnia zatem czas na spłatę, znane kwoty regularnych rat i określoną drogę do zamknięcia zobowiązania. Osiągnięcie tego końcowego efektu wymaga wykonania wszystkich ustaleń, w tym rozliczenia ostatniej raty oraz kosztów wskazanych w porozumieniu.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
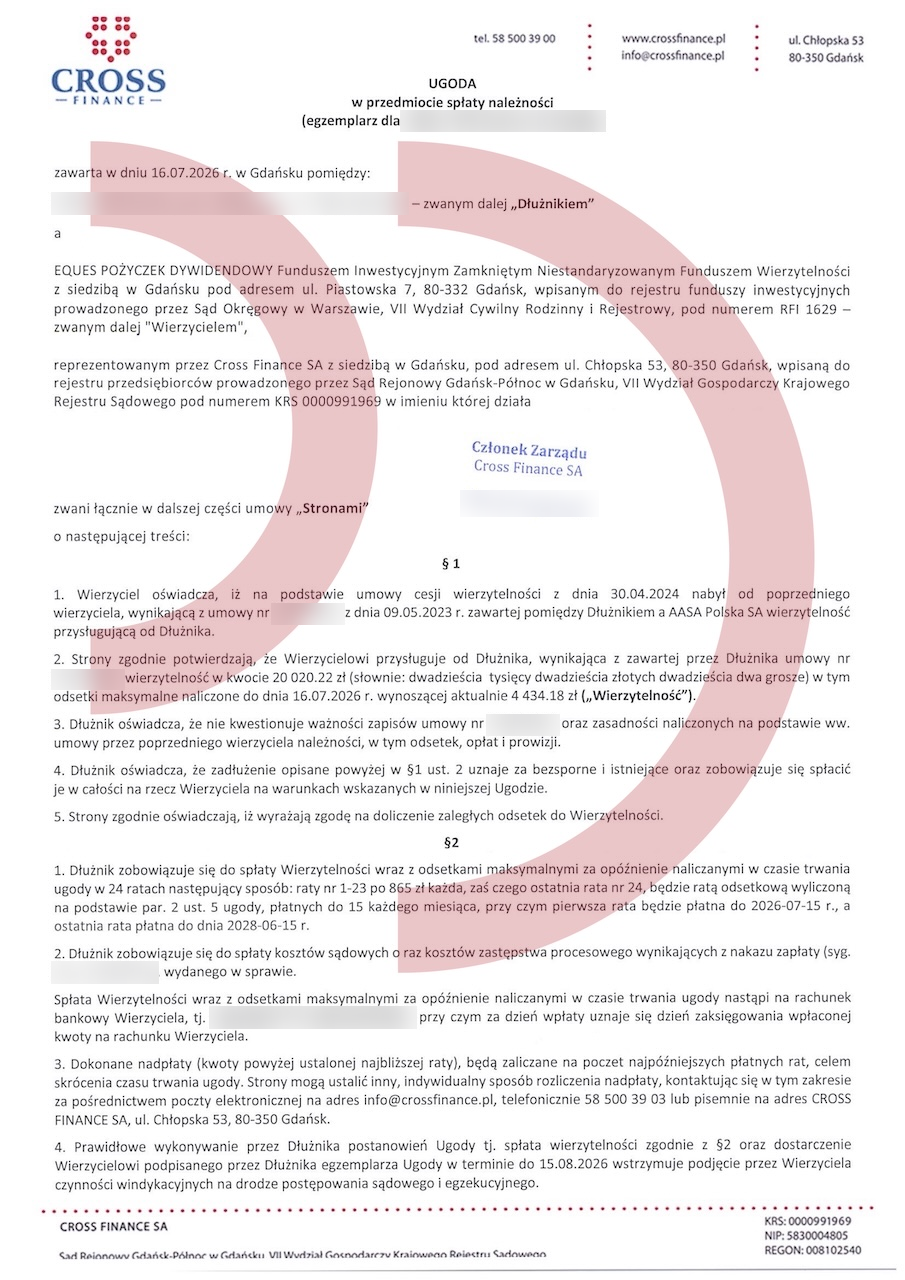
Ugoda z Cross Finance – strona 1. Dane osobowe i identyfikatory sprawy zostały rozmyte.
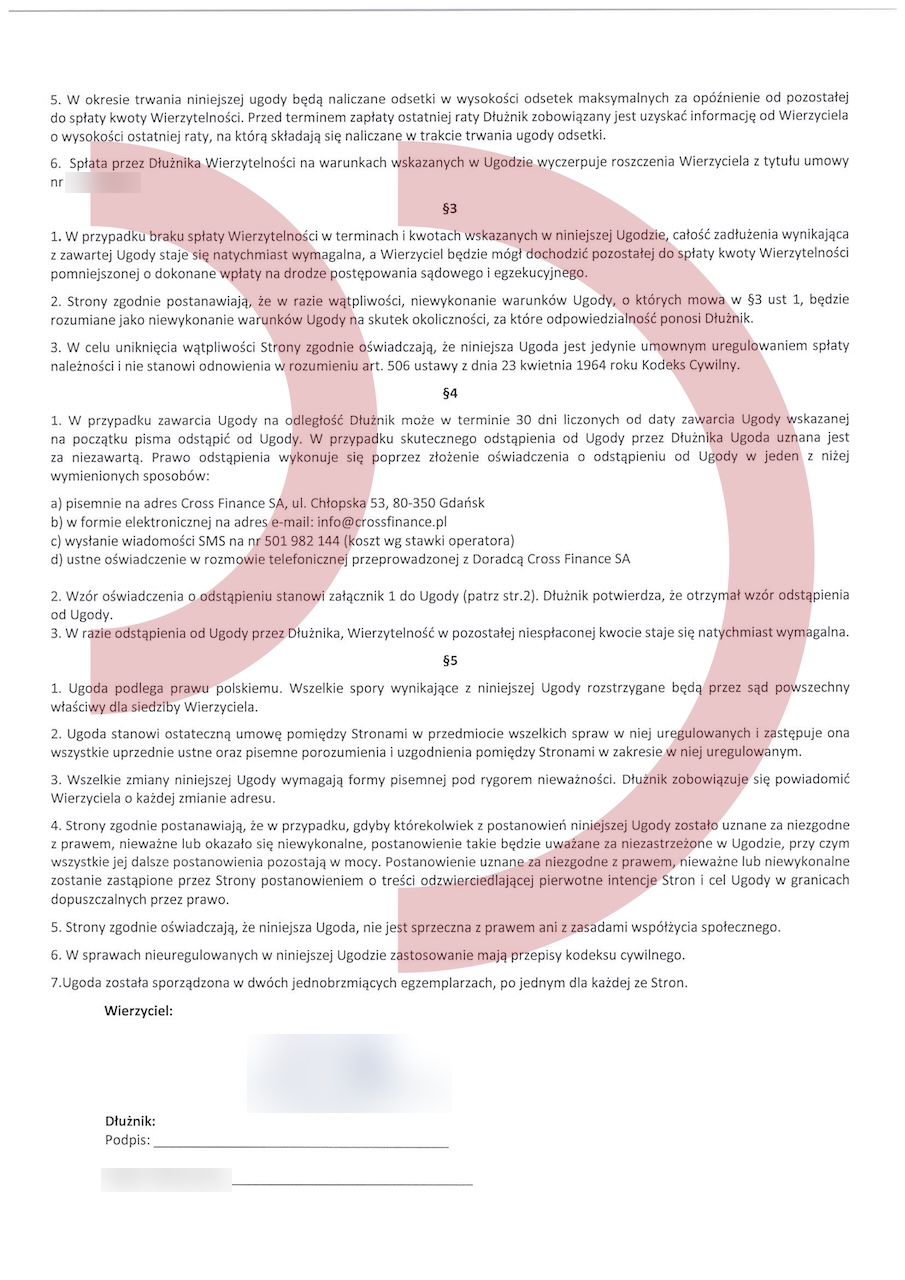
Ugoda z Cross Finance – strona 2. Dane identyfikujące i podpis zostały rozmyte.