Ugoda z Cross Finance po wyroku pozwoliła ustalić zasady dobrowolnej spłaty zadłużenia wobec EQUES DEBITUM i powiązać terminowe wykonywanie porozumienia z wstrzymaniem podjęcia działań egzekucyjnych. W tej sprawie wierzyciel dysponował już wyrokiem zaopatrzonym w klauzulę wykonalności, dlatego negocjacje dotyczyły sposobu uregulowania należności po rozstrzygnięciu sądu. Dział negocjacji Kancelarii Oddłużeniowej wynegocjował harmonogram obejmujący 19 rat: pierwszych 18 po 550 zł oraz ostatnią ratę rozliczeniową. Saldo wskazane w ugodzie wynosiło 10 424,87 zł, przy czym dokument przewiduje dalsze naliczanie odsetek. Ugoda z Cross Finance po wyroku nie oznacza więc umorzenia zadłużenia ani zamrożenia jego wysokości. Jej praktycznym rezultatem jest określenie miesięcznych wpłat oraz warunków, których dotrzymanie ma chronić przed podjęciem egzekucji. Poniżej przedstawiamy, co dokładnie ustalono i dlaczego sama wysokość raty nie wystarcza do oceny całego porozumienia.
Wierzyciel: EQUES DEBITUM Fundusz Inwestycyjny Zamknięty Niestandaryzowany Fundusz Wierzytelności
Przedstawiciel wierzyciela: Cross Finance SA
Zadanie: Negocjacje warunków dobrowolnej spłaty po wyroku z klauzulą wykonalności
Ugoda wynegocjowana przez: Dział negocjacji Kancelarii Oddłużeniowej
Uzyskany efekt: 18 rat po 550 zł i 19. rata rozliczeniowa; warunkowe wstrzymanie podjęcia działań egzekucyjnych zgodnie z ugodą
Ugoda z Cross Finance po wyroku – od orzeczenia do negocjacji
ugoda z Cross Finance po wyroku
Dokument z 19 sierpnia 2026 r. dotyczy należności wobec EQUES DEBITUM, reprezentowanego przez Cross Finance SA. Pierwotna umowa została zawarta z Capital Service SA, a zgodnie z treścią ugody wierzytelność nabyto na podstawie cesji z 23 grudnia 2024 r. Wierzyciel wskazał, że posiada tytuł wykonawczy w postaci wyroku Sądu Rejonowego w Wołominie z 13 maja 2026 r., wraz z klauzulą wykonalności. Ugoda z Cross Finance po wyroku została zatem zawarta na etapie, na którym znaczenie miało już ustalenie realnego sposobu spłaty zasądzonego zobowiązania. Nie przedstawiamy tej sprawy jako wygranej polegającej na oddaleniu powództwa. Osiągnięty rezultat dotyczy negocjacji i warunków regulowania należności. Ugoda z Cross Finance po wyroku porządkuje relację między zadłużoną osobą a wierzycielem: określa kwoty, terminy i konsekwencje niedotrzymania ustaleń. Zawiera również uznanie zobowiązania oraz potwierdzenie niekwestionowania wskazanego tytułu wykonawczego i prawidłowości jego doręczenia. Te zapisy pokazują, dlaczego przed podpisaniem dokumentu trzeba przeczytać całość, a nie tylko fragment z miesięczną ratą. W tej sprawie celem było umożliwienie dobrowolnej spłaty przy przestrzeganiu warunków, od których wierzyciel uzależnił wstrzymanie podjęcia egzekucji.
Jakie raty i odsetki przewiduje ugoda z Cross Finance po wyroku?
Na dzień zawarcia porozumienia saldo wynosiło 10 424,87 zł. Składały się na nie: należność główna 5 998,22 zł, koszty 2 134,00 zł oraz odsetki 2 292,65 zł. Ugoda z Cross Finance po wyroku przewiduje 19 rat płatnych do 20. dnia miesiąca. Pierwsza przypada na 20 września 2026 r., a ostatnia na 20 marca 2028 r. Raty od pierwszej do osiemnastej wynoszą po 550 zł, natomiast wysokość dziewiętnastej trzeba ustalić z wierzycielem przed jej terminem. Dokument określa ją jako ratę wyrównawczo-odsetkową i przewiduje dalsze naliczanie odsetek wynikających z tytułu wykonawczego przez czas trwania ugody. Ugoda z Cross Finance po wyroku nie pozwala więc utożsamiać sumy osiemnastu stałych wpłat, czyli 9 900 zł, z całkowitym kosztem spłaty. Nie należy też obiecywać, że ostatnia rata wyniesie jedynie różnicę między początkowym saldem a tą sumą. Konieczne będzie uwzględnienie odsetek i aktualnego rozliczenia wpłat. Za dzień płatności uznaje się dzień zaksięgowania środków na rachunku wierzyciela. Warto zatem zlecać przelewy odpowiednio wcześniej. Wpłaty mają być zaliczane kolejno na koszty egzekucyjne, koszty procesu, odsetki i należność główną, zgodnie z treścią porozumienia; sam ten zapis nie potwierdza, że egzekucja w tej sprawie została już wszczęta.
Warunki wstrzymania egzekucji i bezpiecznej realizacji ugody
Ugoda z Cross Finance po wyroku wiąże wstrzymanie podjęcia działań egzekucyjnych z prawidłowym wykonywaniem ustaleń. Oprócz płacenia rat dokument wymaga dostarczenia wierzycielowi podpisanego egzemplarza do 18 września 2026 r. To warunek tej konkretnej sprawy, a nie uniwersalny termin dla innych osób negocjujących zadłużenie. Jeżeli raty nie zostaną zapłacone w ustalonych terminach i kwotach, ugoda przewiduje natychmiastową wymagalność całego pozostałego zadłużenia i możliwość dochodzenia go w egzekucji, po pomniejszeniu o dokonane wpłaty. Ugoda z Cross Finance po wyroku wymaga więc systematyczności, przechowywania potwierdzeń przelewów i kontrolowania rozliczenia przed ostatnią ratą. Ewentualne zmiany ustaleń wymagają formy pisemnej pod rygorem nieważności. Dokument przewiduje także możliwość odstąpienia w ciągu 30 dni od wskazanej daty zawarcia, jeżeli ugodę zawarto na odległość, oraz opisuje skutki takiego odstąpienia dla wymagalności pozostałego długu. Nie jest to podstawa do dowolnego przerywania spłaty. W podobnej sytuacji warto przekazać do analizy wyrok, aktualne saldo i informacje o miesięcznych możliwościach finansowych. Dobrze przygotowane negocjacje powinny prowadzić do jasnego harmonogramu, którego wykonanie jest realne, a nie wyłącznie do uzyskania możliwie niskiej pierwszej wpłaty.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
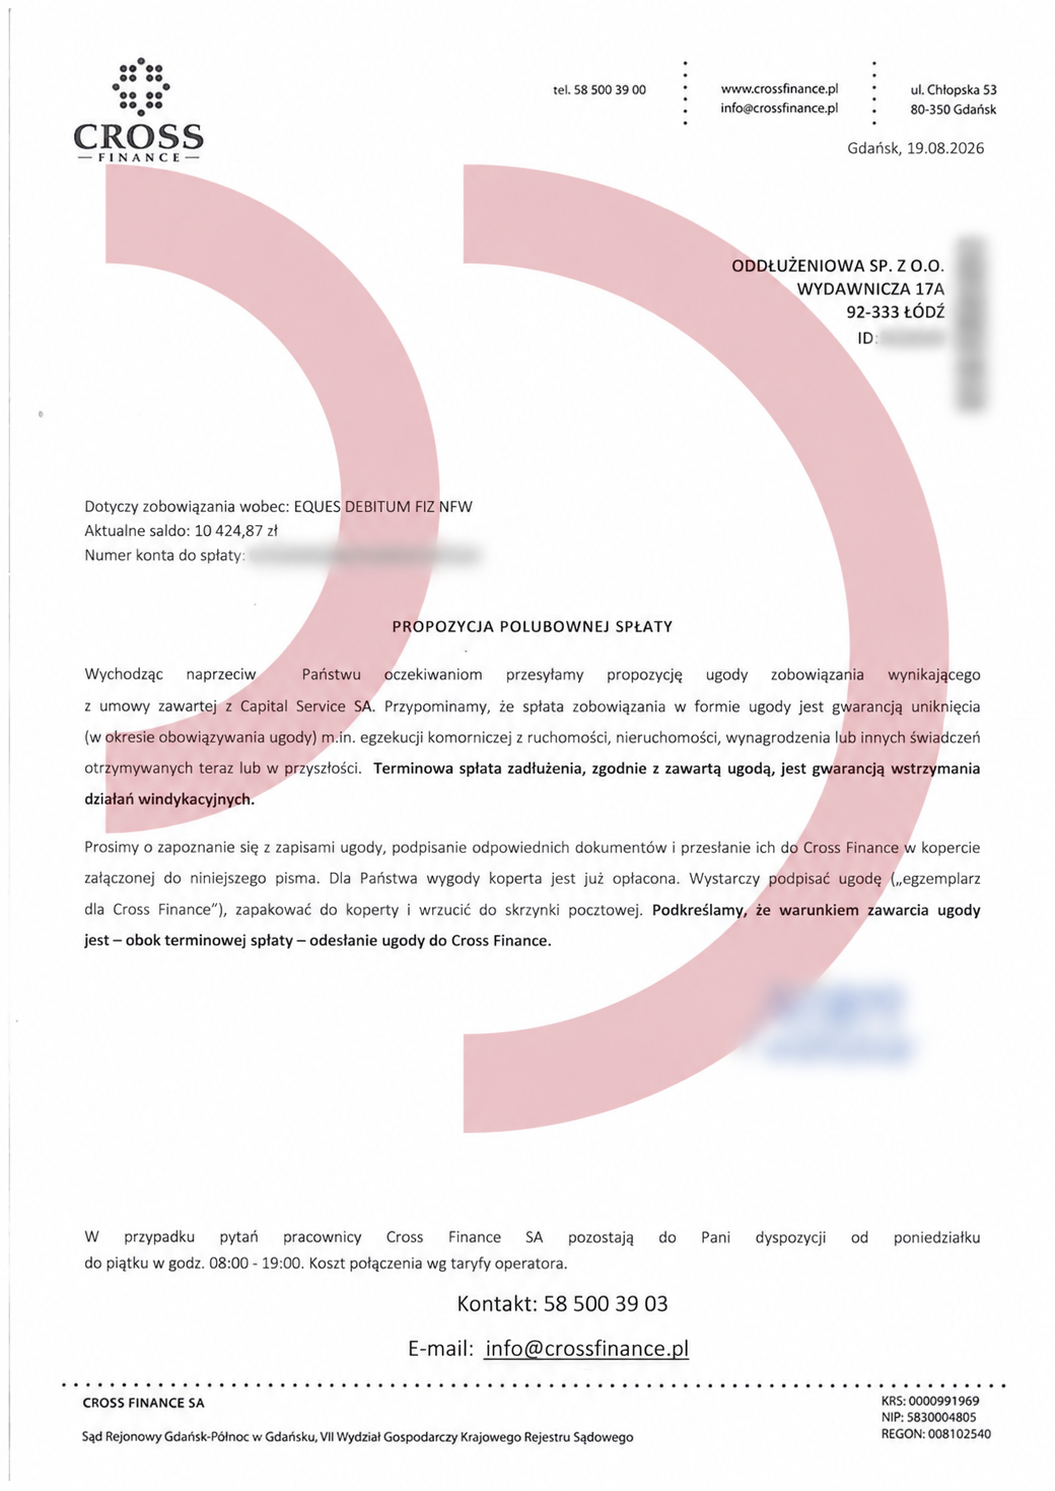
Pismo przewodnie Cross Finance. Dane wrażliwe zostały rozmyte.
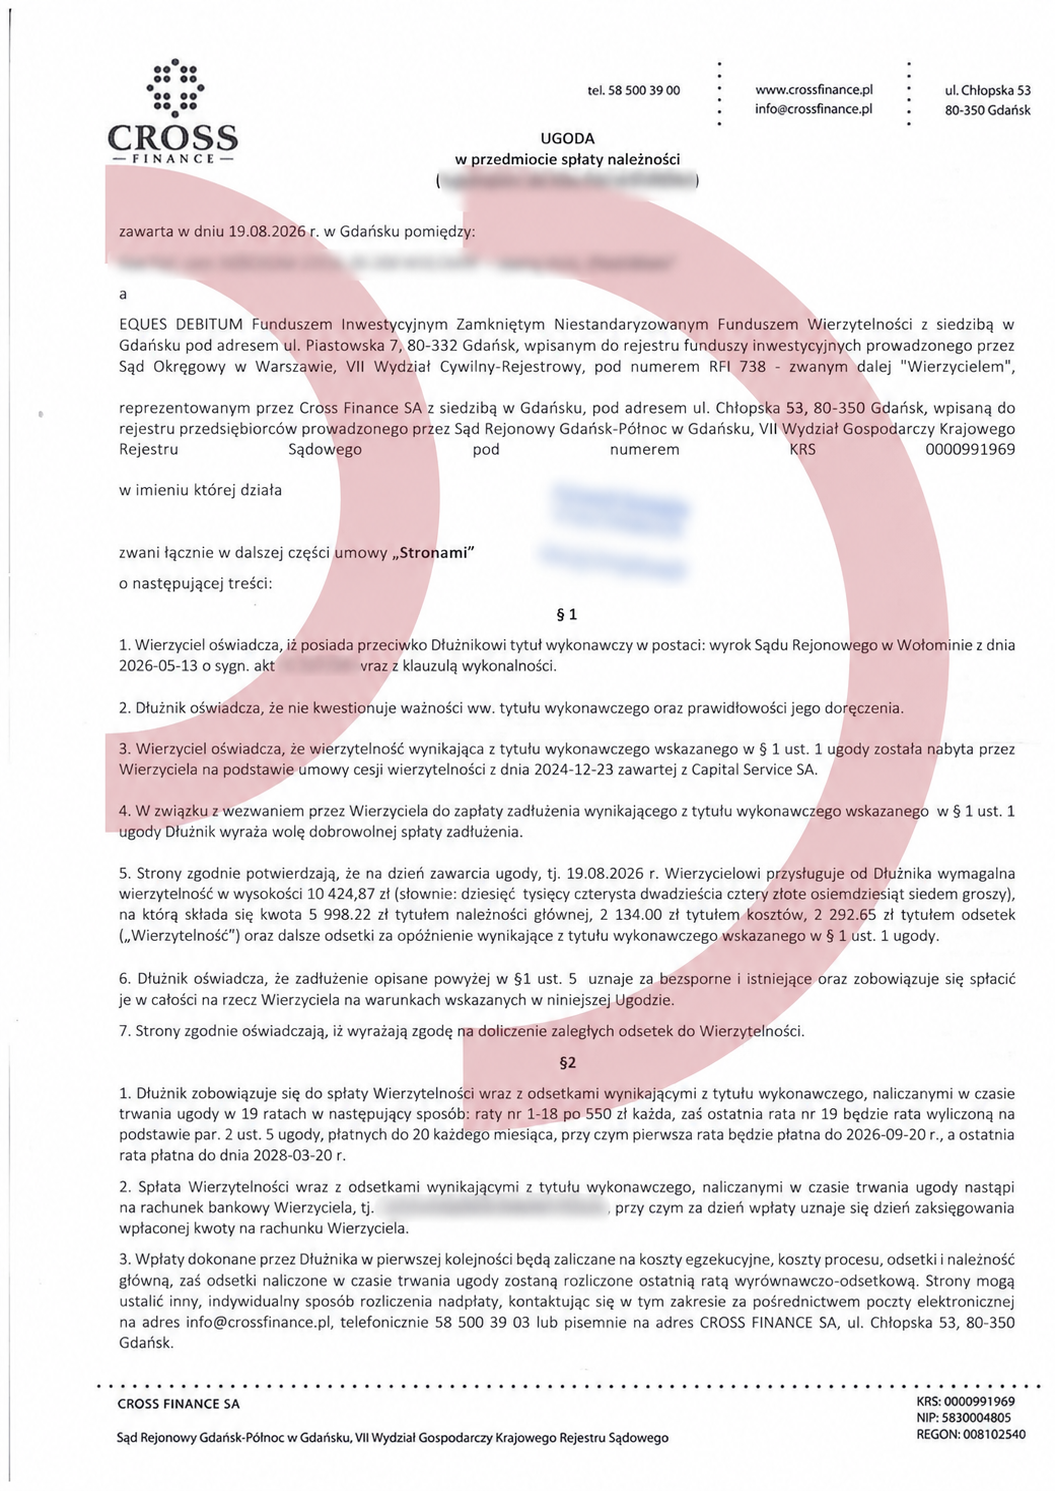
Ugoda – saldo i harmonogram spłaty. Dane osobowe, rachunek i identyfikatory zostały rozmyte.
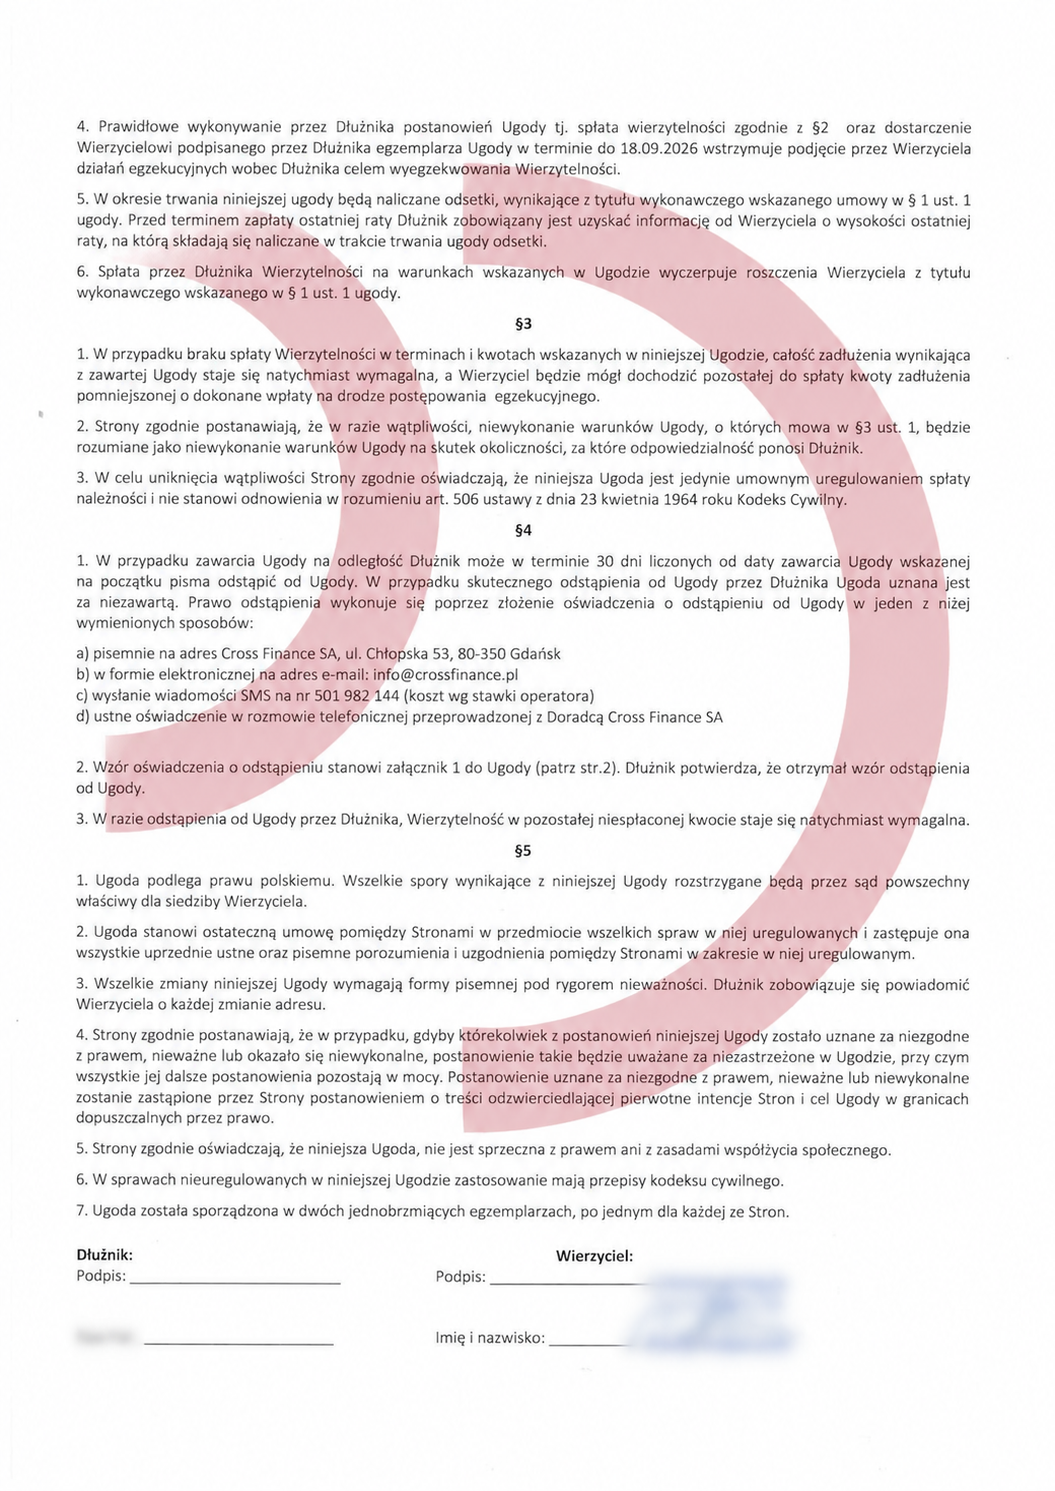
Dalsze warunki ugody. Dane osobowe i podpisy zostały rozmyte.