Wezwanie do zapłaty potrafi zmienić spokojny wieczór w gorączkowe poszukiwanie pieniędzy. Jeśli nie zgadzasz się z kwotą albo nie rozpoznajesz wierzyciela, pierwszą reakcją nie musi być jednak nowa umowa finansowa. Kredyt na oddłużenie spornego długu warto rozpatrywać dopiero po ustaleniu, czego rzeczywiście dotyczy żądanie i jakie dokumenty je potwierdzają. Przelew może zakończyć presję jednego wierzyciela, lecz pozostawia obowiązek spłaty nowego finansowania, wraz z jego kosztami. Sprawa Efficenter przed Sądem Rejonowym w Bytomiu pokazuje, że kwota dochodzona w procesie nie jest automatycznie kwotą zasądzoną. Wartość przedmiotu sporu wynosiła 2434,69 zł, a powództwo zostało oddalone w całości. Nie oznacza to, że wszystkie podobne sprawy kończą się tak samo. Pokazuje natomiast, dlaczego kredyt na oddłużenie spornego długu wymaga porównania możliwości finansowych z oceną samego roszczenia. Bez tego można podjąć wielomiesięczne zobowiązanie, zanim wyjaśni się najważniejsze wątpliwości dotyczące wcześniejszego długu.
Powód: Efficenter Sp. z o.o.
Wartość przedmiotu sporu: 2.434,69 zł
Zadanie: Sprzeciw od nakazu zapłaty, obrona procesowa
Uzyskany efekt: Powództwo oddalone w całości, brak odsetek, brak kosztów procesu
Czy kredyt na oddłużenie spornego długu rozwiązuje problem?
Kredyt na oddłużenie spornego długu
Nowa rata może być niższa od sumy dotychczasowych płatności, ale sam ten fakt nie przesądza o opłacalności rozwiązania. Dłuższy okres spłaty, prowizja i dodatkowe usługi mogą zwiększyć łączny koszt. Przed podpisaniem umowy sprawdź całkowitą kwotę do zapłaty oraz wysokość płatności w każdym miesiącu, także po zakończeniu ewentualnej promocji. Kredyt na oddłużenie spornego długu powinien mieć jasno określony cel i źródło spłaty, które nie zależy od następnej pożyczki. Warto oddzielić problemy z płynnością od sporu o zasadność żądania. Brak pieniędzy nie dowodzi, że roszczenie jest bezzasadne, a otrzymanie pisma z dużą kwotą nie potwierdza poprawności wszystkich naliczeń. Odszukaj umowę, zestawienie spłat i korespondencję. Porównaj kapitał, odsetki oraz pozostałe koszty, zamiast przyjmować samo saldo jako wyjaśnienie. Kredyt na oddłużenie spornego długu nie zastąpi tej analizy. Ocena zdolności kredytowej również pozostaje istotna: zgodnie z materiałami KNF bank bada możliwość terminowej spłaty, uwzględniając dochody, wydatki i istniejące zobowiązania. Sama potrzeba szybkiego uzyskania środków nie zapewnia pozytywnej decyzji.
Efficenter w Bytomiu: żądanie oddalone w całości
W załączonym wyroku Sąd Rejonowy w Bytomiu, I Wydział Cywilny, oddalił w całości powództwo Efficenter Wierzytelności Niestandaryzowanego Funduszu Inwestycyjnego Zamkniętego z siedzibą w Warszawie. Zasądził też od powoda na rzecz pozwanej zwrot kosztów postępowania, z ustawowymi odsetkami za opóźnienie od uprawomocnienia się orzeczenia do zapłaty. Kwota kosztów oraz dane identyfikujące pozwaną są zamazane. Nie odtwarzamy ich. Dla osoby rozważającej kredyt na oddłużenie spornego długu ten dokument ilustruje różnicę między pozwem a wynikiem procesu. Nie pozwala jednak ustalić przyczyny oddalenia ani potwierdzić prawomocności. Nie przypisujemy więc sądowi ustalenia przedawnienia, nieważności umowy lub konkretnych braków dowodowych. Nie wiemy również, czy pozwana wcześniej rozważała zaciągnięcie kolejnego zobowiązania. Kredyt na oddłużenie spornego długu jest tematem poradnika, a nie ustalonym elementem historii tej sprawy. Z przedstawionego rozstrzygnięcia wynika tylko to, co sąd zapisał w sentencji. Taka precyzja pomaga ocenić przykład bez zamieniania pojedynczego korzystnego wyniku w obietnicę dla wszystkich zadłużonych osób.
Jak przygotować decyzję o spłacie i obronie
Praktyczne działanie zacznij od ustalenia etapu sprawy. Wezwanie od wierzyciela, pozew, nakaz zapłaty i wyrok wymagają różnych reakcji. Zachowaj koperty i potwierdzenia doręczeń, przeczytaj pouczenie oraz sprawdź termin na właściwe pismo. Rozmowa o finansowaniu nie zatrzymuje biegu terminów sądowych. Jeżeli kredyt na oddłużenie spornego długu nadal wydaje się potrzebny, porównaj jego koszt z realnym planem spłaty oraz możliwościami obrony lub negocjacji. Nie podpisuj ugody wyłącznie dlatego, że konsultant zaproponował krótką chwilę na decyzję. Wyjaśnij saldo, skutki oświadczeń i konsekwencje kolejnego opóźnienia. Konsultacja z Kancelarią Oddłużeniową może służyć uporządkowaniu dokumentów oraz ocenie dostępnych działań; jej zakres i wynagrodzenie warto ustalić przed zleceniem pomocy. Nie zawsze istnieją podstawy do zakwestionowania całego żądania. Czasem potrzebna jest obrona częściowa, a czasem uzgodnienie wykonalnych warunków zapłaty. Dobrze przygotowana decyzja uwzględnia zarówno prawo, jak i codzienny budżet, dzięki czemu nowe finansowanie nie staje się automatyczną odpowiedzią na każde pismo od wierzyciela.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
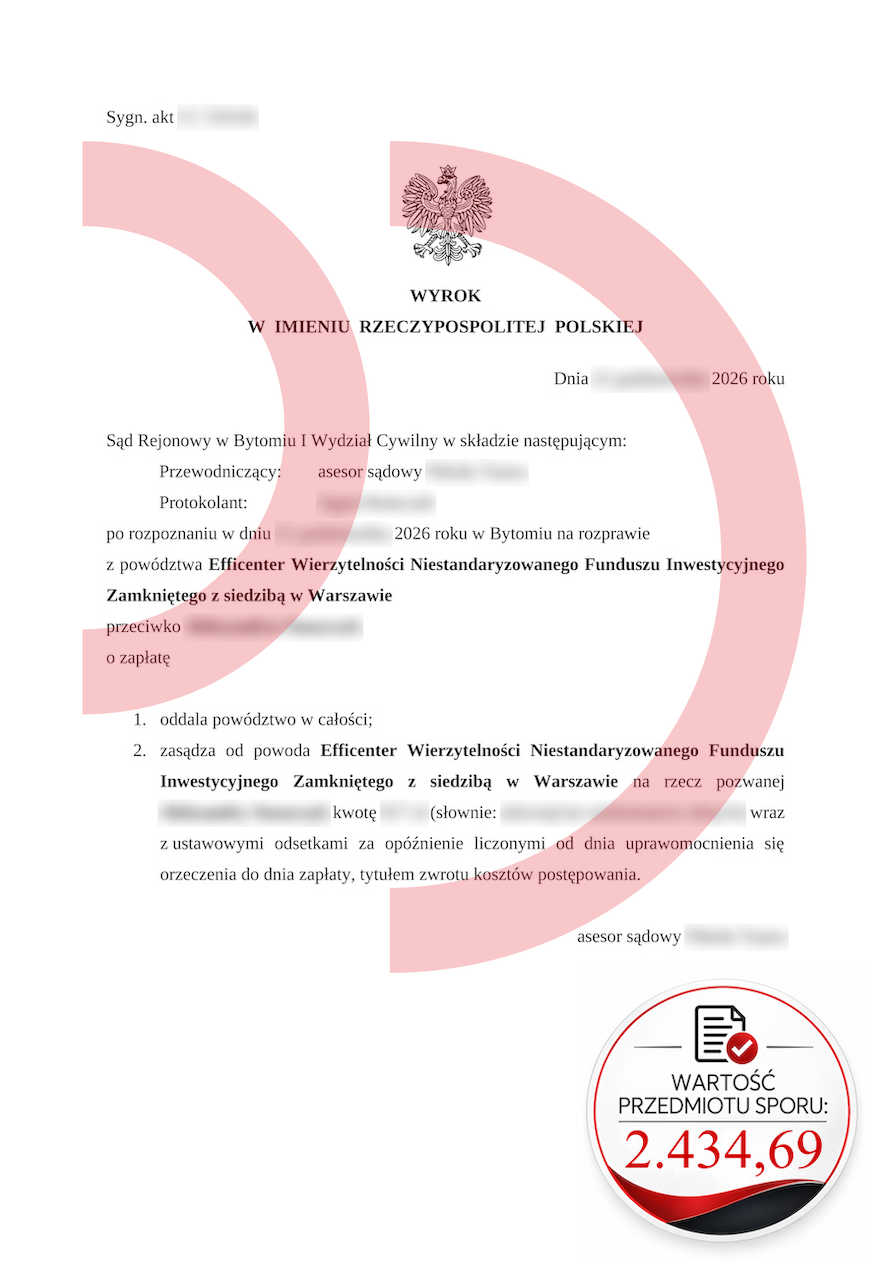
Kredyt na oddłużenie spornego długu – wyrok z Bytomia, WPS 2 434,69 zł.
Tekst stworzony przy współudziale SI