Parabanki oferują łatwy dostęp do swojej oferty. Minimum formalności, obniżone oczekiwania odnośnie do zdolności kredytowej klienta, szybka decyzja kredytowa i przelew środków na konto pożyczkobiorcy w ciągu kilkunastu minut. Wydaje się to łatwym sposobem na rozwiązanie palącego problemu finansowego. W parabankach do wyboru są pożyczki ratalne, krótkoterminowe i karty kredytowe. Problem pojawia się wtedy, gdy zaciąganie pożyczek to wyuczony sposób na życie. Wtedy łatwo doprowadzić do spirali zadłużenia i braku możliwości terminowej spłaty zobowiązań. Zamiast sięgać po kolejną pożyczkę lepiej jest się na chwilę zatrzymać i przeanalizować swoją sytuację finansową i warunki umów pożyczkowych. Jak radzić sobie z długami w parabanku? W zależności od rodzaju długu, działania mogą być inne.
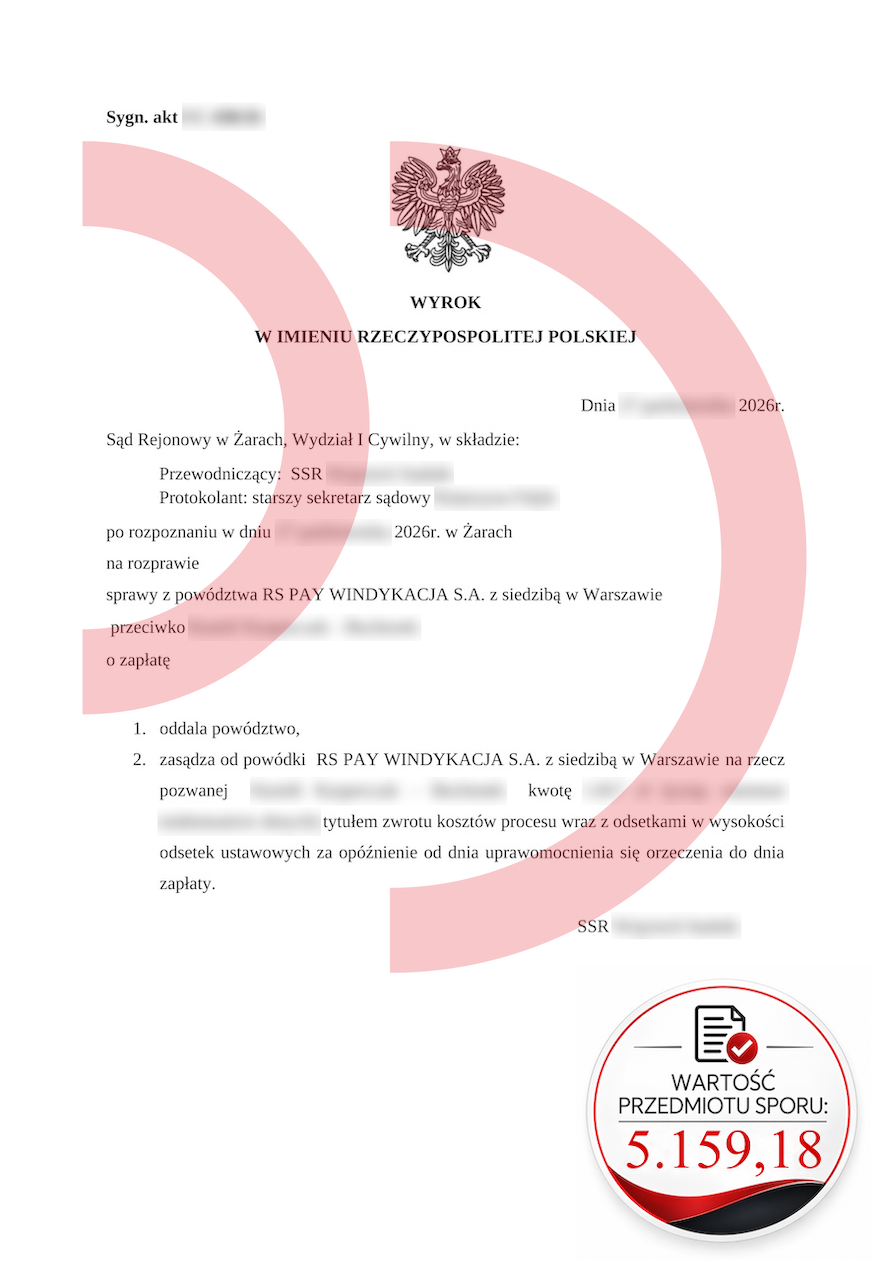
Powód: RS Pay Windykacja S.A.
Wartość przedmiotu sporu: 5.159,18 zł
Zadanie: Sprzeciw od nakazu zapłaty, obrona procesowa
Uzyskany efekt: Powództwo oddalone w całości, brak odsetek, brak kosztów procesu
Jak radzić sobie z długami w parabanku w przypadku zobowiązań ratalnych?
jak radzić sobie z długami w parabanku
Pożyczki w parabankach mają to do siebie, że są bardzo drogie. W porównaniu do tych w banku - kilkanaście razy, w skrajnych przypadkach nawet kilkadziesiąt. Jak radzić sobie z długami w parabanku, jeśli są to pożyczki ratalne? Najpierw należy dokładnie przeczytać wszystkie umowy, by sprawdzić, czy pobierane są opłaty za dodatkowe usługi. To bardzo częsta praktyka parabanków - aby obejść maksymalne wysokości prowizji, dokładają pożyczkobiorcy płatne usługi. Pożyczki pozabankowe często są rozszerzone o pakiety medyczne i językowe. Może się też zdarzyć, że co miesiąc, wraz z ratą pożyczki, opłacane jest także prowadzenie rachunku rozliczeniowego. Opłaty te nie są małe i mogą sięgać kilkuset złotych miesięcznie. Z produktów tych najczęściej można zrezygnować i właśnie to należy zrobić. Jak radzić sobie z długami w parabanku? W pierwszej kolejności należy pozbyć się wszystkich usług, które są dodatkowo płatne.
Jak radzić sobie z długami w parabanku w przypadku chwilówek?
Chwilówki to zdecydowanie lepszy produkt finansowy - z punktu widzenia parabanku. Bardzo podatny na "rolowanie", co przynosi duże wpływy parabankom. Na czym polega rolowanie długu w chwilówkach? Spłacasz jedną pożyczkę i od razu zaciągasz kolejną. Potem znów zaciągasz chwilówkę tylko po to, by zaciągnąć następną. Możesz też w nieskończoność opłacać przedłużenie terminu spłaty. To darmowe pieniądze dla twojego pożyczkodawcy. Jak radzić sobie z długami w parabanku pod postacią chwilówek? Nie należy ulegać presji terminowej spłaty. Należy natomiast przestać zaciągać nowe pożyczki krótkoterminowe a te, które już są, spłacać stopniowo. Jedna po drugiej. Trzeba będzie się zmierzyć z windykacją, ale to jedyna droga do wyjścia z długów w chwilówkach.
Karty kredytowe - niekończąca się historia
Dużym problemem są produkty parabanków, które przypominają karty kredytowe. Umowa zawierana jest na rok, co daje fałszywe poczucie, że jeśli będziesz co miesiąc dokonywał spłaty minimalnej kwoty to po 12 miesiącach spłacisz zobowiązanie. Nic bardziej mylnego! Karty kredytowe parabanków naszpikowane są dodatkowymi opłatami - za samo posiadanie karty, za udostępniony limit kredytowy, prowizje i odsetki. Wpłacana co miesiąc minimalna kwota tylko w niewielkiej części pokrywa spłatę udostępnionego limitu. Po 12 miesiącach trwania umowy nie jesteś nawet w połowie spłaty. Jak sobie z tym poradzić? Zamknąć i spłacić. Jeśli nie masz środków na jednorazową spłatę po prostu zrób to we własnym tempie albo poczekaj na cesję wierzytelności do podmiotu, który będzie skłonny zawrzeć ugodę spłaty ratalnej.
Jeśli masz pytania zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64, (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: https://web.facebook.com/portaldluznika/
jak radzić sobie z długami w parabanku