Kiedy miesięczne zobowiązania zaczynają przekraczać możliwości domowego budżetu, naturalnym celem staje się zmniejszenie raty. Nie zawsze jest to jednak jedyny problem wymagający rozwiązania. Jeśli wierzyciel wystąpił już do sądu, trzeba równolegle sprawdzić zasadność i wysokość dochodzonej należności. Obniżenie rat kredytu a obrona przed pozwem to dwa różne zagadnienia, które mogą pojawić się w tej samej trudnej sytuacji finansowej, ale prowadzą do odmiennych skutków. Nowy harmonogram określa sposób spłaty, natomiast sąd rozstrzyga przedstawione mu żądanie. Wyrok dotyczący MiniCredit w Wadowicach dobrze pokazuje tę różnicę: sąd oddalił powództwo w sprawie o wartości przedmiotu sporu 3599,60 zł, nie ustalał nowych rat. Dlatego temat „obniżenie rat kredytu a obrona przed pozwem” wymaga ostrożnego opisu. Nie należy przedstawiać oddalenia żądania jako bankowej restrukturyzacji ani obiecywać, że każda rozmowa o niższej racie zakończy się podobnym orzeczeniem. Potrzebny jest wybór działania odpowiadającego rzeczywistemu etapowi sprawy.
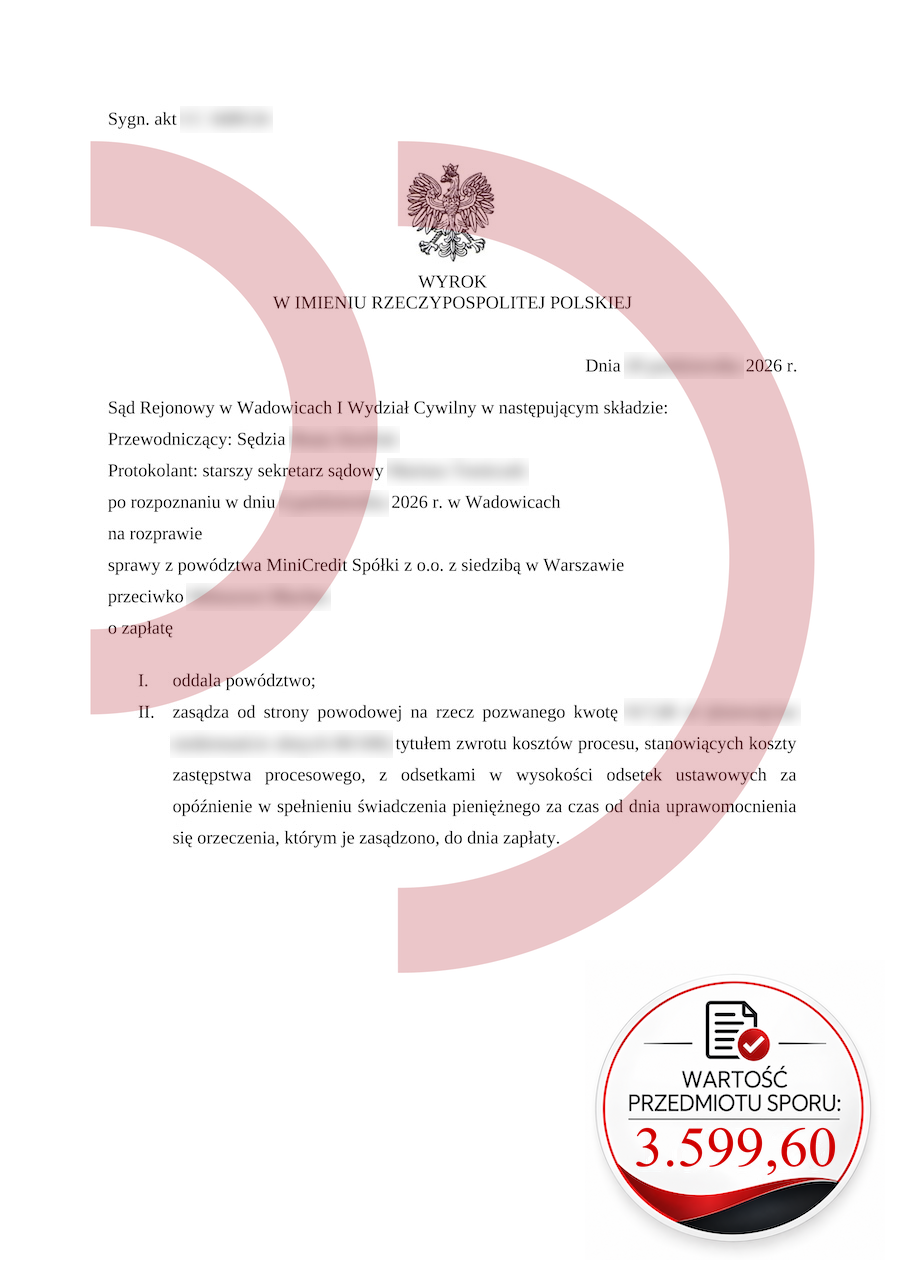
Powód: Minicredit Sp. z o.o. z siedzibą w Warszawie
Wartość przedmiotu sporu: 3.599,60 zł
Zadanie: Obrona procesowa w sprawie o zapłatę
Uzyskany efekt: Powództwo oddalone w całości; zasądzony zwrot kosztów procesu na rzecz strony pozwanej
Niższa rata wymaga oceny całkowitego kosztu
obniżenie rat kredytu a obrona przed pozwem
Zmniejszenie miesięcznej płatności może wynikać z wydłużenia okresu spłaty, uzgodnienia innych warunków lub czasowej zmiany harmonogramu. Każde rozwiązanie wymaga sprawdzenia, ile łącznie zapłacisz i jakie dodatkowe opłaty przewidziano. Niższa rata nie musi oznaczać niższego kosztu całego zobowiązania. Gdy rozważasz zagadnienie „obniżenie rat kredytu a obrona przed pozwem”, zacznij od realistycznego zestawienia dochodów, koniecznych wydatków i pozostałych długów. Zbyt optymistyczna deklaracja może szybko doprowadzić do kolejnego opóźnienia. W odniesieniu do kredytów bankowych art. 75c Prawa bankowego przewiduje procedurę wniosku o restrukturyzację po wezwaniu związanym z opóźnieniem. Ocena zależy od sytuacji finansowej i gospodarczej kredytobiorcy, a warunki wymagają uzgodnienia z bankiem. Nie daje to bezwarunkowego prawa do dowolnej, wskazanej przez klienta raty. Obniżenie rat kredytu a obrona przed pozwem należy więc analizować osobno także pod względem dokumentów. Wniosek do banku nie zastępuje pisma procesowego i sam nie zwalnia z reagowania na korespondencję sądu.
Oddalenie pozwu MiniCredit nie jest zmianą rat
W przedstawionym orzeczeniu Sąd Rejonowy w Wadowicach, I Wydział Cywilny, oddalił powództwo MiniCredit Sp. z o.o. z siedzibą w Warszawie. Zasądził też od strony powodowej na rzecz pozwanego koszty procesu stanowiące koszty zastępstwa procesowego, z odsetkami ustawowymi za opóźnienie od uprawomocnienia się wskazanego orzeczenia do zapłaty. Kwota kosztów została zamazana. Temat „obniżenie rat kredytu a obrona przed pozwem” wykorzystuje ten przykład wyłącznie do pokazania różnicy między negocjowaniem spłaty a rozstrzygnięciem sądowym. W sentencji nie ma ustalenia rat, harmonogramu ani ugody. Nie ma również uzasadnienia, które pozwalałoby wskazać przyczynę oddalenia żądania. Nie twierdzimy zatem, że sąd stwierdził konkretną wadę umowy lub nieprawidłowe naliczenie kosztów. Nie potwierdzamy też prawomocności na podstawie samego skanu. Analizując temat „obniżenie rat kredytu a obrona przed pozwem”, warto pamiętać o tych granicach: rzeczywisty korzystny wynik jednej sprawy nie stanowi dowodu, że dowolna pożyczka może zostać w podobny sposób zakwestionowana. Każda wymaga sprawdzenia własnych dokumentów i okoliczności.
Jak połączyć plan spłaty z oceną żądania wierzyciela
Jeżeli zobowiązanie jest wykonywane, a problemem staje się przejściowy spadek dochodów, rozmowę o zmianie warunków warto rozpocząć z konkretną propozycją i dokumentami finansowymi. Jeżeli otrzymałeś pozew lub nakaz zapłaty, najpierw przeczytaj pouczenie oraz ustal termin reakcji. Obniżenie rat kredytu a obrona przed pozwem nie powinno być wyborem dokonywanym wyłącznie pod wpływem telefonicznej presji. Przed podpisaniem ugody sprawdź jej saldo, odsetki, opłaty, konsekwencje opóźnienia i znaczenie zawartych oświadczeń. Uznanie długu może wpływać na twoją sytuację prawną, dlatego nie traktuj go jak nieważnej formalności. Z drugiej strony bezpodstawne kwestionowanie wszystkiego nie zastępuje przemyślanej strategii i może zwiększyć koszty. Przydatna konsultacja powinna wyjaśnić zarówno szanse obrony, jak i realność proponowanej spłaty. Obniżenie rat kredytu a obrona przed pozwem to temat wymagający połączenia analizy prawnej z oceną budżetu. Najlepszy plan uwzględnia terminy, dostępne dowody i kwotę, którą rzeczywiście możesz przeznaczać na zobowiązania, zamiast opierać się na obietnicy szybkiego rozwiązania każdego problemu.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
obniżenie rat kredytu a obrona przed pozwem – wyrok w sprawie MiniCredit.
Tekst stworzony przy współudziale SI