Obawa przed zajęciem pieniędzy potrafi pojawić się już po pierwszym wezwaniu do zapłaty. Wyszukiwanie odpowiedzi na pytanie „komornik ile może zabrać przy długu z pożyczki” wymaga jednak najpierw ustalenia, czy egzekucja w ogóle została wszczęta. Telefon windykatora, pozew oraz zajęcie rachunku to różne sytuacje. Różne są też zasady ochrony wypłaty u pracodawcy i pieniędzy na koncie. Nie istnieje jedna kwota, którą komornik może zawsze zatrzymać niezależnie od źródła środków. Liczą się rodzaj należności, sposób egzekucji i przepisy chroniące określony dochód. Wyjaśniając zagadnienie „komornik ile może zabrać przy długu z pożyczki”, omawiamy ogólne reguły obowiązujące 29 października 2026 r. Pokazujemy również wyrok dotyczący Efficenter, ale nie przedstawiamy go jako rozstrzygnięcia o potrąceniach lub zwrocie pieniędzy przez komornika.
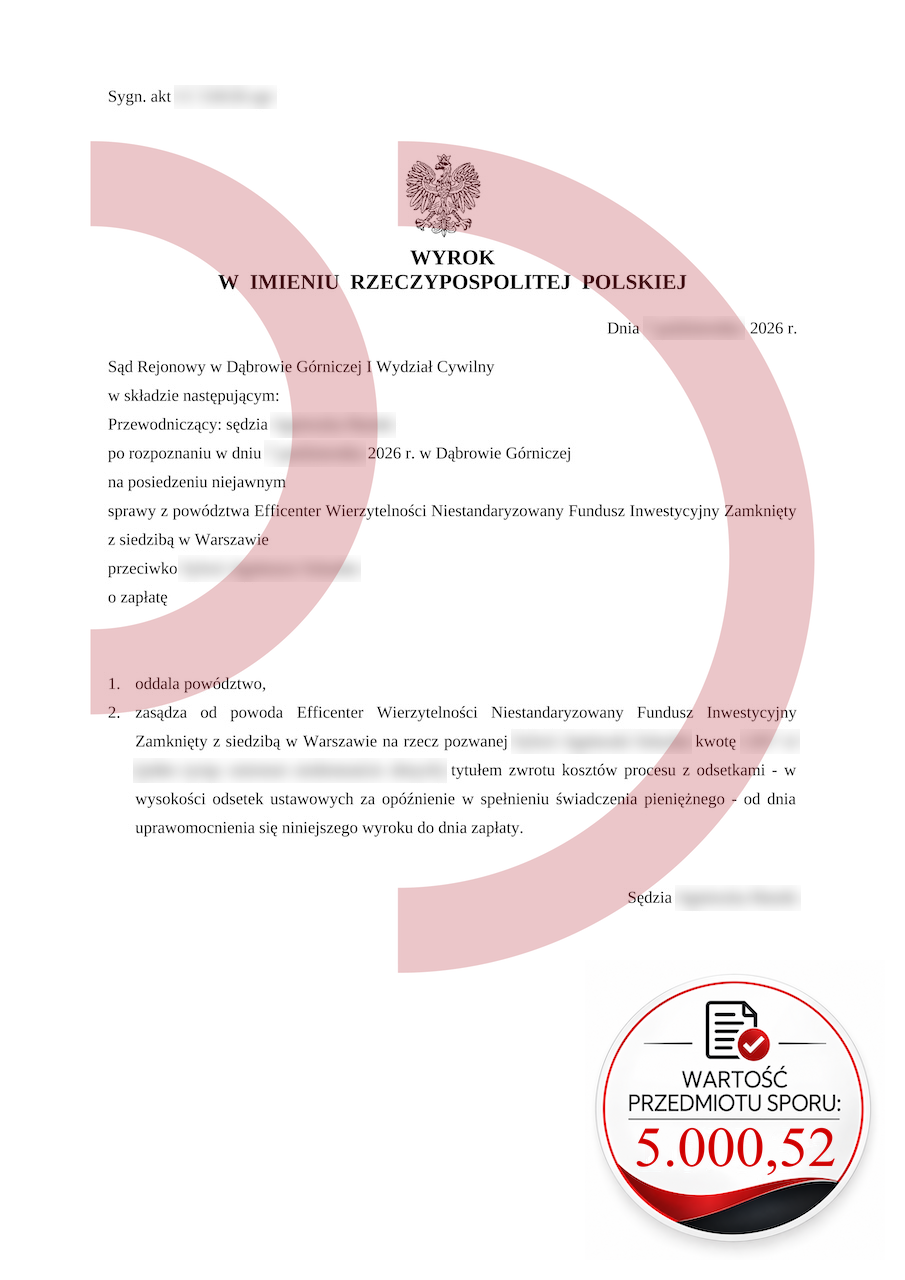
Powód: Efficenter Sp. z o.o.
Wartość przedmiotu sporu: 5.000,52 zł
Zadanie: Sprzeciw od nakazu zapłaty, obrona procesowa
Uzyskany efekt: Powództwo oddalone w całości, brak odsetek, brak kosztów procesu
Limity potrąceń z pensji i ochrona rachunku
Komornik ile może zabrać przy długu z pożyczki
Pytanie „komornik ile może zabrać przy długu z pożyczki” trzeba rozpatrywać osobno dla wynagrodzenia za pracę i rachunku bankowego. Przy egzekucji należności niealimentacyjnych z pensji co do zasady obowiązuje limit połowy wynagrodzenia oraz kwota wolna odpowiadająca minimalnemu wynagrodzeniu po wymaganych odliczeniach. Przy niepełnym etacie kwota wolna jest proporcjonalnie niższa. Dla alimentów podstawowy limit wynosi trzy piąte wynagrodzenia, bez ochrony minimum właściwej zwykłym długom; istnieją też szczególne reguły dotyczące niektórych składników płacy. Na objętych art. 54 Prawa bankowego rachunkach osobistych miesięczna kwota wolna wynosi 75% minimalnego wynagrodzenia, czyli w 2026 r. 3604,50 zł. Nie jest to dodatkowa wypłata ani limit przenoszony na kolejne miesiące. Przy egzekucji alimentów ta ochrona rachunku nie obowiązuje. Dlatego hasło „komornik ile może zabrać przy długu z pożyczki” nie powinno prowadzić do prostego przeliczenia wszystkich wpływów według jednej stawki. Ochronę określonych świadczeń, na przykład wychowawczych, ocenia się dodatkowo według ich pochodzenia.
Efficenter: wyrok z Dąbrowy Górniczej a egzekucja
Sąd Rejonowy w Dąbrowie Górniczej, I Wydział Cywilny, oddalił powództwo Efficenter Wierzytelności Niestandaryzowanego Funduszu Inwestycyjnego Zamkniętego z siedzibą w Warszawie. Wartość sporu podana na grafice wynosi 5000,52 zł. Sąd zasądził również zwrot kosztów procesu na rzecz pozwanej z ustawowymi odsetkami za opóźnienie od uprawomocnienia się wyroku do zapłaty. Przy temacie „komornik ile może zabrać przy długu z pożyczki” ten przykład ilustruje znaczenie etapu sądowego. Nie dowodzi jednak, że prowadzono egzekucję, że źródłem żądania była określona umowa pożyczki albo że komornik oddał zajęte środki. Skan nie zawiera uzasadnienia ani stwierdzenia prawomocności. Co do zasady podstawą egzekucji jest tytuł wykonawczy, czyli tytuł egzekucyjny zaopatrzony w klauzulę wykonalności, z ustawowymi wyjątkami. Rozważania „komornik ile może zabrać przy długu z pożyczki” nie zastępują zatem sprawdzenia, jaki dokument stanowi podstawę konkretnych działań. Wyrok oddalający żądanie zapłaty nie zasądza tej kwoty na rzecz powoda.
Kancelaria Oddłużeniowa: ustalenie etapu i źródła środków
Przed konsultacją przygotuj otrzymane orzeczenie, zawiadomienie o wszczęciu egzekucji, informację o zajęciu oraz wyciąg pokazujący źródła wpływów. Aby odpowiedzieć na pytanie „komornik ile może zabrać przy długu z pożyczki”, trzeba wiedzieć także, czy pieniądze potrącił pracodawca, czy zablokował je bank. Kancelaria Oddłużeniowa Portal Dłużnika może przeanalizować dokumenty i pomóc dobrać działanie do rzeczywistego problemu. Komornik co do zasady nie rozpoznaje ponownie zasadności obowiązku objętego tytułem wykonawczym. Zarzuty dotyczące długu i zarzuty dotyczące sposobu zajęcia mogą wymagać różnych środków prawnych. Jeśli środki są chronione, warto udokumentować ich pochodzenie, a nie ograniczać się do ustnego zapewnienia. Temat „komornik ile może zabrać przy długu z pożyczki” wymaga również uwzględnienia terminów wskazanych w doręczonych pismach. Kontakt z bankiem lub kancelarią komorniczą nie powinien opóźniać potrzebnej reakcji procesowej. Zachowaj potwierdzenia złożenia wniosków i przedstaw pełną historię zajęcia, aby można było ocenić zakres problemu.
Stan prawny sprawdzony na 29 października 2026 r. Źródła: Kodeks postępowania cywilnego — art. 767, 767², 776, 804, 833 i 1083, Prawo bankowe — art. 54 i 54a, minimalne wynagrodzenie w 2026 r., PIP — potrącenia z wynagrodzenia.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
komornik ile może zabrać przy długu z pożyczki
Tekst stworzony przy współudziale SI