Zastanawiając się nad konsolidacją zadłużenia, wiele osób zadaje sobie pytanie czy kredyt konsolidacyjny bez zaświadczeń o wynagrodzeniu jest w ofertach banków. Odpowiedź brzmi: to zależy. Banki mają swoje procedury i to najczęściej od wysokości kredytu zależeć będzie, czy takie zaświadczenie trzeba będzie dostarczyć. Co jeszcze może mieć wpływ na to wymaganie? Na przykład wysokość dochodów, wysokość zadłużenia i historia kredytowa.
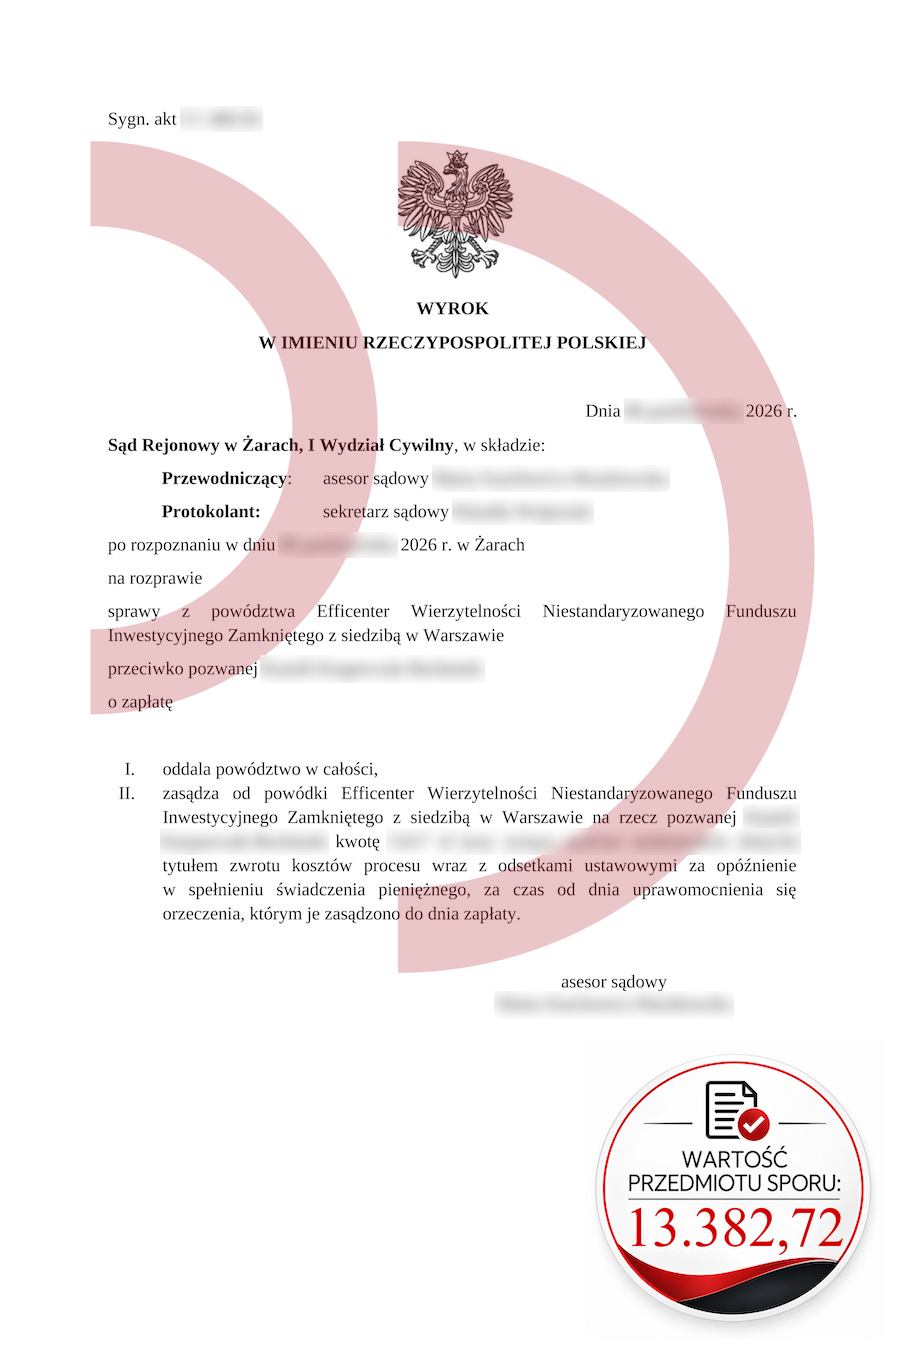
Powód: Efficenter Sp. z o.o.
Wartość przedmiotu sporu: 7.083,97 zł
Zadanie: Sprzeciw od nakazu zapłaty, obrona procesowa
Uzyskany efekt: Powództwo oddalone w całości, brak odsetek, brak kosztów procesu
Kredyt konsolidacyjny bez zaświadczeń o wynagrodzeniu - w którym banku?
kredyt konsolidacyjny bez zaświadczeń o wynagrodzeniu
Większość banków oferuje kredyt konsolidacyjny bez zaświadczeń o wynagrodzeniu. Najczęściej głównym czynnikiem decyzyjnym będzie wysokość konsolidacji. Każdy bank ma własne limity. Jednak nie oznacza to, że bank nie sprawdzi twoich dochodów. Po pierwsze we wniosku musisz zadeklarować otrzymywaną wysokość wynagrodzenia. Po drugie bank zweryfikuje twoje wpływy na konto dzięki narzędziom, które pozwalają na udzielenie bankowi dostępu do twojego konta i przeprowadzenie analizy. Kredyt konsolidacyjny bez zaświadczeń o wynagrodzeniu jest możliwy, ale pamiętaj, że bank musi sprawdzić, czy faktycznie masz stałe dochody.
Czy kredyt konsolidacyjny bez zaświadczeń o wynagrodzeniu to dobre rozwiązanie?
Często dochodzi do sytuacji, kiedy raty pożyczek zaczynają za mocno obciążać domowy budżet. Czasami wynika to z dużych wzrostów stóp procentowych, najczęściej jednak ze zbyt lekkiego podejścia do finansów. Kupujemy wszystko na raty, zaciągamy pożyczki gotówkowe, aby sfinansować wyjazd na urlop. Każdy kryzys finansowy kończy się zaciągnięciem pożyczki. Kiedy wszystkiego jest za dużo, chcemy skonsolidować długi, aby mieć jedną, dogodną ratę. Jednak, jeśli nie zaczniemy świadomie i odpowiedzialnie zarządzać finansami, szybko wrócimy do zaciągania kolejnych pożyczek. Wystarczy jeden niespodziewany wydatek.
Kredyt konsolidacyjny bez zaświadczeń o wynagrodzeniu może być pułapką
Należy pamiętać, że każda nowa pożyczka to kolejne koszty - odsetkowe i pozaodsetkowe. Dzięki konsolidacji wprawdzie uzyskujesz niższą ratę, ale kosztem zrównania lub wydłużenia okresu kredytowania. To z kolei sprawia, że mocno wzrasta koszt odsetek. Często w ogóle o tym nie myślimy. A z kredytem konsolidacyjnym trzeba funkcjonować przez wiele kolejnych lat. Warto najpierw sprawdzić inne sposoby na obniżenie kwoty miesięcznych zobowiązań.
W jaki sposób obniżyć raty kredytów?
Konsolidacja pożyczek nie jest jedynym wyjściem z sytuacji. Aby obniżyć kwotę miesięcznych zobowiązań wynikających z pożyczek ratalnych, warto sięgnąć po sprawdzone rozwiązania. Jednym z nich jest rezygnacja z ubezpieczenia pożyczki, jeśli polisa jest dobrowolna. Może to przynieść kilkadziesiąt a nawet kilkaset złotych oszczędności. Nie wydłuża to okresu kredytowania, nie obniża zdolności kredytowej i najczęściej można to zrealizować za pośrednictwem kilku kliknięć w aplikacji bankowej. Drugim rozwiązaniem jest skorzystanie z restrukturyzacji pożyczki. Polega to na obniżeniu raty poprzez wydłużenie okresu spłaty. Ta opcja wiąże się z dodatkowymi kosztami odsetkowymi. Dłuższy okres spłaty oznacza naliczenie większej kwoty odsetek. Jeśli twoje problemy finansowe są chwilowe, możesz skorzystać z wakacji kredytowych. Te oferowane są przez dużą część banków i można zawiesić płacenie rat nawet na kilka miesięcy. To da ci czas na uporządkowanie domowego budżetu i nadrobienie zaległości w płatnościach.
Jeśli masz pytania, zadzwoń lub napisz:
Telefon: (42) 641 30 61; (42) 641 30 62; (42) 641 30 63; (42) 641 30 64; (42) 641 30 65
Email: pomoc@portal-dluznika.pl
Nasz profil na Facebooku: Portal Dłużnika
kredyt konsolidacyjny bez zaświadczeń o wynagrodzeniu